Hadapi Tekanan Leasing, Debitur Kredit Macet Perlu Tahu Hak dan Kewajibannya
- account_circle Redaksi
- calendar_month Rabu, 11 Nov 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Titik Publik – Kredit kendaraan bermotor yang mengalami kemacetan pembayaran tidak hanya berdampak pada kondisi keuangan, tetapi juga dapat memunculkan persoalan hukum antara debitur dan perusahaan pembiayaan.
Ketidakmampuan membayar cicilan tepat waktu, tekanan penagihan, hingga ancaman penarikan kendaraan menjadi persoalan yang perlu disikapi secara hati-hati.
Di tengah kondisi tersebut, pemahaman mengenai hak dan kewajiban dalam perjanjian pembiayaan menjadi penting.
Debitur tidak boleh mengabaikan kewajiban pembayaran, tetapi perusahaan pembiayaan maupun pihak penagih juga harus menjalankan prosedur sesuai ketentuan hukum.
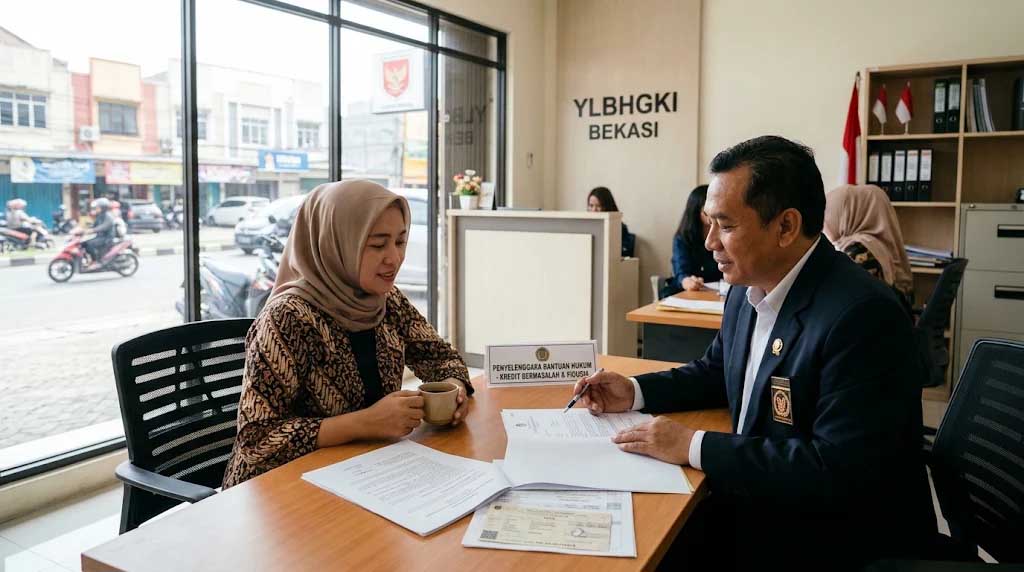
Menanggapi persoalan tersebut, Yayasan Lembaga Bantuan Hukum Garuda Kencana Indonesia (YLBHGKI) Cabang Kota Bekasi membuka layanan konsultasi dan pendampingan hukum bagi masyarakat yang menghadapi masalah kredit macet, khususnya pembiayaan kendaraan bermotor.
Berdasarkan informasi yang dipublikasikan pada 28 Februari 2026, layanan tersebut mencakup konsultasi penyelesaian tunggakan, negosiasi dengan perusahaan pembiayaan, pendampingan restrukturisasi kredit, hingga edukasi mengenai tindakan penagihan oleh debt collector.
Informasi mengenai pembukaan layanan tersebut sebelumnya disampaikan melalui publikasi YLBHGKI Kota Bekasi mengenai pendampingan kredit macet.
Memahami Penyebab dan Risiko Kredit Macet
Kredit macet merupakan kondisi ketika debitur mengalami kesulitan memenuhi kewajiban pembayaran sesuai jadwal yang telah disepakati dalam perjanjian pembiayaan.
Penyebabnya beragam, mulai dari kehilangan pekerjaan, penurunan pendapatan, kegagalan usaha, meningkatnya kebutuhan rumah tangga, hingga kondisi darurat yang mengganggu kemampuan finansial.
Dalam pembiayaan kendaraan, keterlambatan pembayaran dapat menimbulkan konsekuensi sesuai isi perjanjian, termasuk denda keterlambatan dan proses penagihan.
Apabila persoalan tidak segera ditangani, hubungan antara debitur dan perusahaan pembiayaan berpotensi berkembang menjadi sengketa.
Karena itu, langkah pertama yang perlu dilakukan debitur adalah memahami posisi kewajibannya. Periksa kembali perjanjian pembiayaan, jumlah tunggakan, rincian denda, sisa kewajiban, serta ketentuan mengenai jaminan kendaraan.
Jangan mengambil keputusan hanya berdasarkan informasi lisan dari pihak yang melakukan penagihan.
Restrukturisasi dan Negosiasi Menjadi Salah Satu Pilihan
Ketika mengalami kesulitan membayar cicilan, debitur dapat mengajukan permohonan restrukturisasi kepada perusahaan pembiayaan.
Restrukturisasi merupakan penyesuaian kembali persyaratan pembayaran berdasarkan kesepakatan para pihak dan kebijakan perusahaan pembiayaan.
Bentuknya dapat berupa perpanjangan jangka waktu kredit, penjadwalan ulang pembayaran, atau penyesuaian kewajiban lainnya sesuai hasil evaluasi perusahaan.
Namun, restrukturisasi bukan hak otomatis yang selalu harus disetujui perusahaan pembiayaan. Setiap permohonan perlu dinilai berdasarkan kondisi debitur, perjanjian, dan ketentuan yang berlaku.
Berita sebelumnya: Kredit Mobil Macet, Dikejar Leasing: Jangan Sampai Salah Langkah Hukum
Selain restrukturisasi, negosiasi penyelesaian tunggakan juga dapat ditempuh. Debitur sebaiknya menyampaikan kondisi keuangan secara terbuka dan mengajukan kemampuan pembayaran yang realistis.
Setiap kesepakatan perlu dituangkan secara tertulis agar tidak menimbulkan perbedaan penafsiran di kemudian hari.
Penagihan dan Penarikan Kendaraan Harus Sesuai Prosedur
Persoalan kredit macet sering kali diikuti aktivitas penagihan oleh petugas perusahaan pembiayaan atau pihak ketiga yang bekerja untuk kepentingan perusahaan.
Dalam situasi tersebut, debitur perlu memahami bahwa kewajiban membayar cicilan tidak menghilangkan haknya memperoleh perlakuan yang sesuai hukum.
Penagihan tidak boleh dilakukan dengan ancaman, kekerasan, intimidasi, atau tindakan lain yang bertentangan dengan ketentuan peraturan perundang-undangan.
Begitu pula penarikan kendaraan yang menjadi objek jaminan fidusia tidak dapat dilakukan dengan mengabaikan prosedur hukum.
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 dan Nomor 2/PUU-XIX/2021 memberikan penegasan mengenai mekanisme eksekusi jaminan fidusia, terutama ketika terdapat perselisihan mengenai wanprestasi dan debitur tidak bersedia menyerahkan objek jaminan secara sukarela.
Oleh karena itu, masyarakat perlu berhati-hati ketika menerima permintaan penyerahan kendaraan.
Periksa identitas petugas, dokumen yang mendasari tindakan penagihan, serta dokumen eksekusi yang relevan.
Apabila menemukan dugaan pelanggaran, simpan bukti komunikasi, surat pemberitahuan, dokumentasi kejadian, dan dokumen pembiayaan untuk kepentingan pengaduan atau konsultasi hukum.
Pendampingan Hukum bagi Masyarakat di Bekasi
YLBHGKI Kota Bekasi menyatakan menyediakan sejumlah layanan bagi masyarakat yang menghadapi persoalan pembiayaan kendaraan.
Layanan tersebut antara lain konsultasi penyelesaian kredit macet, fasilitasi oper kredit melalui prosedur yang sesuai aturan, pendampingan restrukturisasi, negosiasi pengurangan atau penghapusan denda apabila memungkinkan, serta pendampingan menghadapi dugaan tindakan penagihan yang melanggar hukum.
Lembaga tersebut juga menyebut kemungkinan membantu pengurusan skema pelunasan khusus atau special settlement, sepanjang memenuhi persyaratan administratif dan memperoleh persetujuan pihak pembiayaan.
Perlu dipahami bahwa pendampingan hukum tidak berarti seluruh tunggakan otomatis dihapus, kendaraan pasti tidak ditarik, atau perusahaan pembiayaan wajib menyetujui permintaan debitur.
Hasil penyelesaian tetap bergantung pada kondisi perkara, perjanjian pembiayaan, ketentuan hukum, dan kesepakatan para pihak.
Masyarakat yang membutuhkan konsultasi dan bantuan hukum dapat menghubungi YLBHGKI Kota Bekasi melalui WhatsApp.
Berdasarkan informasi layanan yang dipublikasikan, kantor YLBHGKI Kota Bekasi beralamat di Jalan Kusuma Utara X Nomor 3, Duren Jaya, Bekasi Timur.
Pada prinsipnya, kredit merupakan hubungan hukum yang melahirkan hak dan kewajiban bagi kedua belah pihak.
Debitur tetap bertanggung jawab memenuhi kewajiban pembayaran, sementara perusahaan pembiayaan harus menghormati hak konsumen dan menjalankan mekanisme penagihan sesuai ketentuan.
Menghadapi kredit macet tidak cukup hanya dengan menghindari penagihan atau membiarkan tunggakan bertambah.
Komunikasi resmi, keterbukaan kondisi keuangan, pemeriksaan dokumen, serta konsultasi hukum sejak awal dapat membantu mencegah persoalan berkembang menjadi sengketa berkepanjangan.
Memahami hukum sebelum mengambil keputusan merupakan langkah penting agar penyelesaian kredit bermasalah tetap berada dalam koridor hukum dan tidak merugikan pihak mana pun.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Redaksi
Redaksi TitikPublik.com adalah tim redaksi yang bertugas mengelola, menyunting, memverifikasi, dan menyajikan informasi jurnalistik secara faktual, berimbang, dan independen dengan berpedoman pada Kode Etik Jurnalistik serta ketentuan Undang-Undang Pers.