Debitur Menunggak Cicilan Mobil, Leasing Tidak Bisa Asal Tarik Kendaraan
- account_circle Redaksi
- calendar_month Kamis, 12 Nov 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Titik Publik – Menunggak cicilan kendaraan bermotor bukan berarti debitur kehilangan seluruh hak hukumnya.
Perusahaan pembiayaan atau leasing memang memiliki hak untuk menagih kewajiban pembayaran dan mengambil langkah hukum ketika terjadi kredit macet.
Namun, penarikan kendaraan tidak boleh dilakukan secara sewenang-wenang, apalagi disertai ancaman, intimidasi, maupun kekerasan.
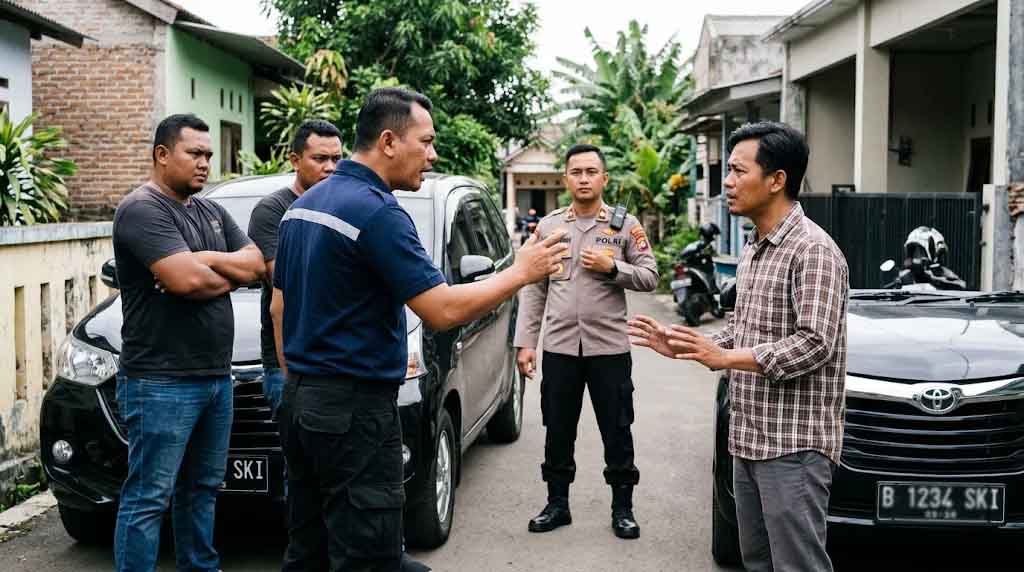
Persoalan ini masih kerap menjadi perhatian masyarakat, terutama ketika penagihan melibatkan debt collector yang mendatangi rumah, tempat kerja, atau menghentikan kendaraan debitur di jalan.
Tidak sedikit masyarakat yang menganggap bahwa begitu angsuran terlambat dibayar, leasing otomatis berhak mengambil kendaraan kapan saja.
Padahal, terdapat ketentuan hukum yang mengatur hubungan antara kreditur dan debitur, termasuk mekanisme eksekusi terhadap kendaraan yang menjadi objek jaminan fidusia.
Jaminan Fidusia Bukan Berarti Leasing Bebas Mengambil Kendaraan
Dalam pembiayaan kendaraan bermotor, jaminan fidusia merupakan salah satu instrumen hukum yang digunakan untuk menjamin pelunasan kewajiban debitur.
Ketentuan mengenai jaminan fidusia diatur dalam Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
Berdasarkan undang-undang tersebut, fidusia merupakan pengalihan hak kepemilikan suatu benda atas dasar kepercayaan, dengan ketentuan bahwa benda yang menjadi objek jaminan tetap berada dalam penguasaan pemiliknya.
Artinya, kendaraan yang dibiayai melalui perusahaan leasing dapat menjadi objek jaminan fidusia meskipun secara fisik masih digunakan oleh debitur.
Namun, keberadaan jaminan fidusia tidak memberikan kewenangan tanpa batas kepada perusahaan pembiayaan untuk mengambil kendaraan secara sepihak.
Hal tersebut diperjelas melalui Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019.
Dalam putusan tersebut, Mahkamah Konstitusi menegaskan bahwa apabila tidak terdapat kesepakatan mengenai terjadinya cidera janji atau wanprestasi dan debitur keberatan menyerahkan kendaraan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme dan prosedur eksekusi putusan pengadilan.
Dengan demikian, kreditur tidak dapat menentukan sendiri terjadinya wanprestasi apabila hal tersebut masih diperselisihkan oleh debitur.
Putusan MK Nomor 2/PUU-XIX/2021 juga mempertahankan prinsip tersebut dalam pengujian lanjutan mengenai pelaksanaan eksekusi jaminan fidusia.
Kapan Leasing Boleh Menarik Kendaraan?
Penarikan kendaraan tetap dimungkinkan apabila debitur terbukti melakukan wanprestasi dan persyaratan hukum untuk pengambilalihan agunan telah terpenuhi.
Salah satu ketentuan penting terdapat dalam Pasal 64 Peraturan Otoritas Jasa Keuangan (POJK) Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Ketentuan tersebut mengatur bahwa pengambilalihan atau penarikan agunan oleh pelaku usaha jasa keuangan wajib memenuhi beberapa persyaratan.
Pertama, konsumen terbukti melakukan wanprestasi.
Kedua, konsumen telah diberikan surat peringatan.
Ketiga, perusahaan pembiayaan memiliki sertifikat jaminan fidusia, sertifikat hak tanggungan, dan/atau sertifikat hipotek sesuai jenis agunannya.
Berita sebelumnya: Cegah Tawuran, Koramil 07/Cipayung Intensifkan Patroli Bersama Komduk
Penentuan wanprestasi dapat didasarkan pada kesepakatan tertulis para pihak yang memuat penyerahan objek jaminan secara sukarela, putusan pengadilan atau Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan, maupun mekanisme lain sesuai ketentuan peraturan perundang-undangan.
Proses pengambilalihan kendaraan juga wajib dituangkan dalam berita acara.
Artinya, penarikan kendaraan bukan sekadar persoalan adanya tunggakan pembayaran, melainkan harus memperhatikan persyaratan dan prosedur yang ditentukan hukum.
Debt Collector Tidak Boleh Menggunakan Ancaman dan Kekerasan
Persoalan lain yang sering muncul dalam penagihan kredit adalah tindakan oknum penagih utang yang menggunakan tekanan fisik maupun verbal.
Padahal, Pasal 62 POJK Nomor 22 Tahun 2023 secara tegas mengatur bahwa penagihan kredit atau pembiayaan harus dilakukan sesuai norma masyarakat dan ketentuan peraturan perundang-undangan.
Penagihan dilarang menggunakan ancaman, kekerasan, tindakan yang mempermalukan konsumen, maupun tekanan secara fisik dan verbal.
Penagihan juga tidak boleh dilakukan secara terus-menerus hingga mengganggu konsumen.
Ketentuan tersebut menunjukkan bahwa kewajiban debitur membayar cicilan tidak menghapus haknya untuk memperoleh perlindungan hukum.
Apabila mengalami intimidasi, ancaman, kekerasan, atau dugaan tindakan melawan hukum dalam proses penagihan, debitur dapat mengumpulkan bukti dan mempertimbangkan pengaduan kepada perusahaan pembiayaan, Otoritas Jasa Keuangan, maupun kepolisian sesuai jenis permasalahannya.
Apa yang Harus Dilakukan Debitur Ketika Kendaraan Hendak Ditarik?
Ketika menghadapi penagihan atau rencana penarikan kendaraan, debitur sebaiknya tidak langsung terpancing emosi maupun melakukan perlawanan fisik.
Ada beberapa langkah yang dapat dilakukan untuk melindungi kepentingan hukumnya.
Pertama, periksa kembali perjanjian pembiayaan, riwayat pembayaran, jumlah tunggakan, dan dokumen jaminan fidusia.
Kedua, mintalah identitas petugas penagihan serta dokumen atau surat tugas yang menunjukkan kewenangannya.
Ketiga, apabila terdapat kesanggupan pembayaran, sampaikan secara tertulis kepada perusahaan pembiayaan dan upayakan penyelesaian melalui mekanisme restrukturisasi atau kesepakatan pembayaran.
Keempat, jangan menyerahkan kendaraan tanpa memahami dokumen yang ditandatangani, termasuk konsekuensi hukum dari penyerahan tersebut.
Kelima, dokumentasikan apabila terjadi intimidasi, ancaman, pemaksaan, atau tindakan kekerasan.
Debitur yang membutuhkan penjelasan mengenai posisi hukumnya juga dapat mencari pendampingan profesional. Untuk konsultasi dan bantuan hukum terkait sengketa pembiayaan kendaraan, masyarakat dapat menghubungi YLBHGKI Kota Bekasi.
Hak Kreditur dan Debitur Harus Sama-sama Dilindungi
Kreditur memiliki hak untuk memperoleh pembayaran atas pembiayaan yang telah diberikan. Sebaliknya, debitur juga memiliki hak untuk mendapatkan perlakuan yang sesuai hukum ketika menghadapi persoalan pembayaran.
Kredit macet tidak serta-merta menghapus kewajiban debitur. Namun, kondisi tersebut juga tidak dapat dijadikan pembenaran bagi perusahaan pembiayaan atau pihak penagih untuk melakukan tindakan di luar ketentuan hukum.
Pada akhirnya, penyelesaian kredit bermasalah harus mengutamakan prosedur yang sah, transparansi, dan perlindungan terhadap kedua belah pihak.
Masyarakat perlu memahami bahwa mengetahui hak dan kewajiban dalam perjanjian pembiayaan merupakan langkah penting agar tidak mudah mengalami kerugian akibat tindakan penagihan yang tidak sesuai ketentuan.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Redaksi
Redaksi TitikPublik.com adalah tim redaksi yang bertugas mengelola, menyunting, memverifikasi, dan menyajikan informasi jurnalistik secara faktual, berimbang, dan independen dengan berpedoman pada Kode Etik Jurnalistik serta ketentuan Undang-Undang Pers.