Kredit Macet Bukan Alasan untuk Intimidasi, Debt Collector Tetap Terikat Hukum
- account_circle Redaksi
- calendar_month Rabu, 11 Nov 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Titik Publik – Kredit macet sering kali menjadi awal persoalan panjang antara debitur dan perusahaan pembiayaan.
Keterlambatan membayar cicilan kendaraan dapat berujung pada penagihan berulang, ancaman penarikan kendaraan, hingga perselisihan yang melibatkan debt collector.
Di tengah situasi tersebut, masyarakat perlu memahami bahwa kewajiban membayar utang tetap berlaku, tetapi proses penagihannya juga tidak boleh dilakukan secara sewenang-wenang.
Persoalan kredit bermasalah tidak selalu muncul karena debitur sengaja menghindari tanggung jawab.
Penurunan penghasilan, kehilangan pekerjaan, gangguan usaha, maupun kebutuhan keluarga yang mendesak dapat memengaruhi kemampuan seseorang memenuhi angsuran sesuai jadwal.
Meski demikian, kesulitan ekonomi tidak otomatis menghapus kewajiban dalam perjanjian pembiayaan.
Debitur tetap memiliki tanggung jawab menyelesaikan utangnya sesuai ketentuan yang telah disepakati.
Di sisi lain, perusahaan pembiayaan juga memiliki kewajiban menjalankan proses penagihan berdasarkan peraturan perundang-undangan.
Hubungan kontraktual antara kreditur dan debitur tidak memberikan kewenangan kepada pihak mana pun untuk menggunakan ancaman, kekerasan, atau tekanan yang melanggar hukum.
Memahami Hak dan Kewajiban dalam Kredit Bermasalah
Salah satu langkah yang dapat ditempuh ketika mengalami kesulitan membayar cicilan adalah mengajukan restrukturisasi pembiayaan kepada perusahaan leasing.
Restrukturisasi merupakan upaya penyesuaian kewajiban pembayaran berdasarkan kesepakatan antara perusahaan pembiayaan dan debitur. Bentuknya dapat berupa penjadwalan ulang angsuran, perpanjangan jangka waktu pembiayaan, atau penyesuaian ketentuan pembayaran lainnya sesuai kebijakan dan penilaian perusahaan.
Debitur sebaiknya tidak menunggu sampai tunggakan semakin besar. Komunikasi sejak awal dapat membuka peluang penyelesaian sebelum persoalan berkembang menjadi sengketa.
Setiap pengajuan perlu disertai penjelasan kondisi keuangan yang sebenarnya. Simpan bukti komunikasi, catatan pembayaran, surat pemberitahuan, serta dokumen perjanjian pembiayaan agar posisi masing-masing pihak dapat diperiksa secara objektif.
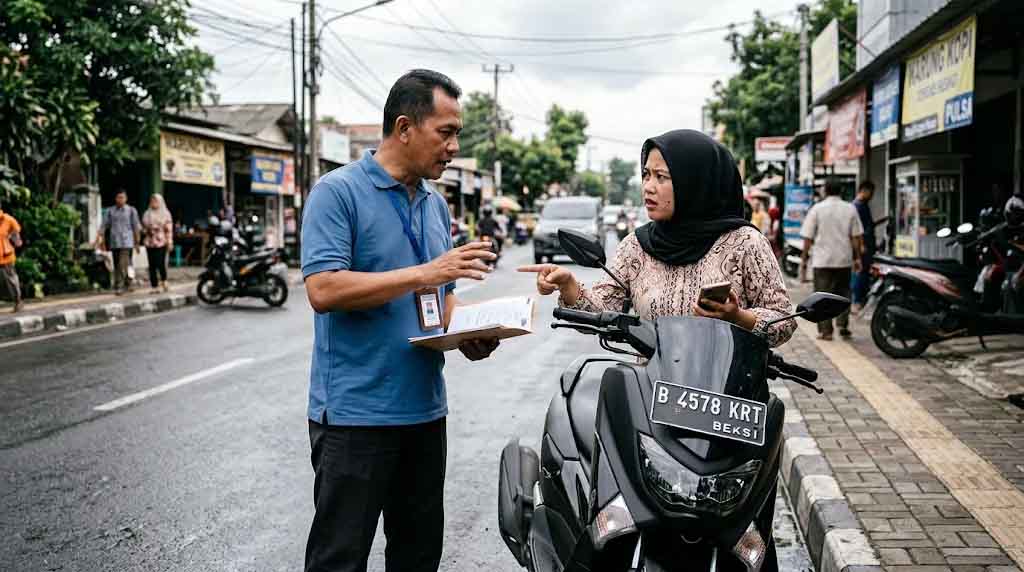
Persoalan lain muncul ketika penagihan dilakukan oleh debt collector atau tenaga penagih pihak ketiga. Dalam praktiknya, masyarakat terkadang menghadapi tekanan berupa ancaman, perkataan kasar, atau tindakan yang menimbulkan ketakutan.
Padahal, Otoritas Jasa Keuangan melalui POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur bahwa penagihan harus dilakukan sesuai norma dan ketentuan hukum.
Penagihan tidak boleh menggunakan ancaman, kekerasan, tindakan mempermalukan konsumen, maupun tekanan fisik dan verbal. Ketentuan tersebut juga mengatur batas waktu dan tata cara pelaksanaan penagihan.
Artinya, status seseorang sebagai debitur yang menunggak tidak menghilangkan haknya untuk memperoleh perlakuan yang manusiawi dan sesuai hukum.
Penarikan Kendaraan Tidak Bisa Dilakukan Sembarangan
Dalam pembiayaan kendaraan bermotor, jaminan fidusia menjadi salah satu instrumen hukum yang digunakan untuk menjamin pelunasan kewajiban debitur.
Namun, keberadaan jaminan fidusia bukan berarti kendaraan dapat ditarik dengan cara apa pun.
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 memberikan penegasan penting mengenai pelaksanaan eksekusi jaminan fidusia.
Apabila tidak terdapat kesepakatan mengenai cidera janji atau wanprestasi dan debitur keberatan menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme dan prosedur hukum sebagaimana eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Putusan tersebut kemudian ditegaskan kembali melalui Putusan MK Nomor 2/PUU-XIX/2021.
Dengan demikian, persoalan penarikan kendaraan tidak cukup hanya didasarkan pada klaim sepihak bahwa debitur telah menunggak pembayaran.
Meskipun demikian, ketentuan tersebut juga tidak berarti perusahaan pembiayaan kehilangan hak untuk mengeksekusi jaminan. Apabila terdapat kesepakatan mengenai wanprestasi dan debitur bersedia menyerahkan kendaraan secara sukarela, pelaksanaan eksekusi dapat dilakukan sesuai ketentuan hukum yang berlaku.
Karena itu, debitur perlu memahami isi perjanjian, status jaminan, perhitungan tunggakan, serta dokumen yang menjadi dasar tindakan penagihan.
Langkah yang Dapat Dilakukan Ketika Mengalami Intimidasi
Ketika menghadapi penagihan yang diduga melanggar hukum, masyarakat sebaiknya tidak terpancing melakukan tindakan yang dapat memperburuk keadaan.
Mintalah identitas petugas, surat tugas, dan informasi perusahaan yang memberikan kewenangan penagihan. Lakukan konfirmasi melalui saluran resmi perusahaan pembiayaan.
Apabila terjadi ancaman atau tindakan kekerasan, utamakan keselamatan diri dan keluarga. Dokumentasikan kejadian sepanjang aman dilakukan, simpan pesan atau rekaman yang relevan, serta catat waktu dan kronologi peristiwa.
Pengaduan dapat disampaikan terlebih dahulu kepada perusahaan pembiayaan. Apabila penyelesaian tidak memadai, konsumen dapat memanfaatkan saluran pengaduan OJK. Sementara itu, dugaan tindak pidana dapat dilaporkan kepada kepolisian untuk ditangani berdasarkan fakta dan bukti yang tersedia.
Masyarakat juga dapat mencari pendampingan hukum untuk memahami posisi hukum, memeriksa dokumen pembiayaan, serta mempertimbangkan langkah penyelesaian yang sesuai.
Salah satu pilihan yang dapat dihubungi adalah YLBHGKI Kota Bekasi untuk konsultasi dan bantuan hukum, khususnya bagi masyarakat yang membutuhkan informasi mengenai kredit bermasalah, sengketa pembiayaan, maupun dugaan intimidasi dalam proses penagihan.
Pada akhirnya, penyelesaian kredit macet membutuhkan tanggung jawab dari kedua belah pihak. Debitur tidak seharusnya menghindari kewajiban pembayaran, sementara perusahaan pembiayaan wajib memastikan seluruh proses penagihan dan eksekusi berjalan sesuai aturan.
Kepastian hukum tidak boleh hanya berlaku bagi kreditur, tetapi juga harus melindungi debitur dari tindakan yang melampaui kewenangan.
Menghadapi kredit macet bukan berarti harus menyerah pada tekanan. Memahami hak, memenuhi kewajiban, dan memilih jalur penyelesaian yang sah merupakan langkah penting agar persoalan pembiayaan tidak berkembang menjadi masalah hukum yang lebih besar.
Untuk memahami konteks pembahasan ini lebih lanjut, pembaca dapat melihat pembahasan Gensa.club mengenai solusi kredit macet hingga intimidasi debt collector.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Redaksi
Redaksi TitikPublik.com adalah tim redaksi yang bertugas mengelola, menyunting, memverifikasi, dan menyajikan informasi jurnalistik secara faktual, berimbang, dan independen dengan berpedoman pada Kode Etik Jurnalistik serta ketentuan Undang-Undang Pers.