Kredit Macet Bukan Alasan untuk Meneror Debitur, Penagihan Tetap Harus Tunduk Hukum
- account_circle Redaksi
- calendar_month Rabu, 11 Nov 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Titik Publik – Kredit kendaraan bermotor yang mengalami keterlambatan pembayaran tidak jarang berkembang menjadi persoalan yang lebih rumit daripada sekadar tunggakan cicilan.
Di tengah tekanan ekonomi, sebagian debitur harus menghadapi penagihan berulang, ancaman penarikan kendaraan, hingga tindakan oknum penagih yang diduga melampaui batas kewenangannya.
Persoalan tersebut memperlihatkan pentingnya pemahaman mengenai hubungan hukum antara debitur dan perusahaan pembiayaan.
Kewajiban membayar cicilan memang melekat pada konsumen sesuai perjanjian, tetapi hak perusahaan pembiayaan untuk menagih bukan berarti memberikan kebebasan menggunakan intimidasi atau kekerasan.
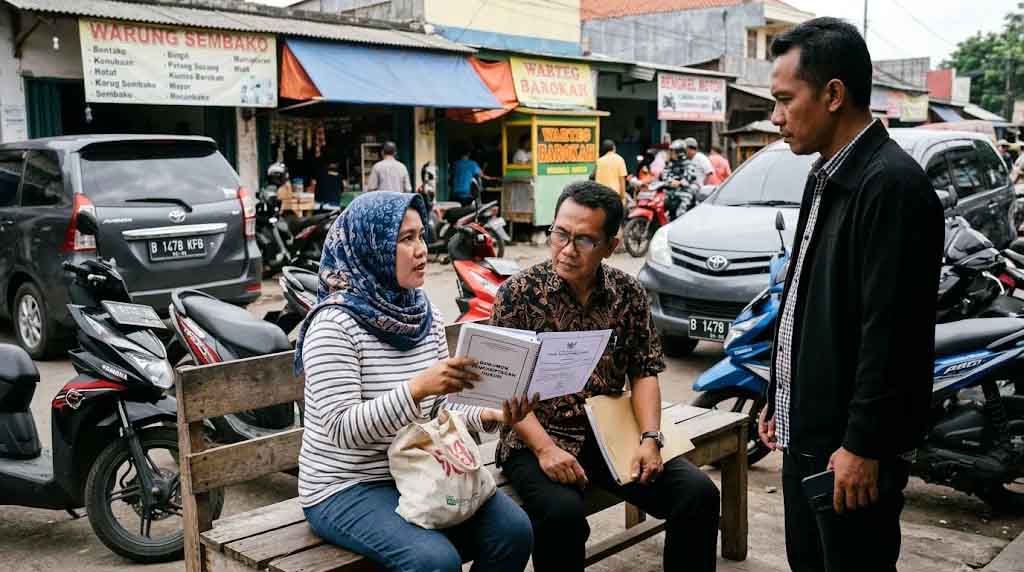
Gambaran persoalan ini pernah diangkat dalam pemberitaan Gensa Media Indonesia melalui kisah ilustratif debitur kendaraan di Bekasi yang menghadapi tekanan penagihan.
Dalam ilustrasi tersebut, seorang debitur bernama Rina (bukan nama sebenarnya) mengalami kesulitan membayar cicilan mobil setelah pendapatan usaha keluarganya menurun. Kendaraan yang digunakan untuk menunjang aktivitas usaha masih dalam masa pembiayaan, sementara tunggakan mulai memasuki bulan kedua.
Situasi tersebut kemudian mendorong Rina mencari penjelasan mengenai hak dan kewajibannya sebagai debitur melalui pendampingan hukum.
Meskipun cerita tersebut merupakan ilustrasi, persoalan yang diangkat relevan dengan kebutuhan masyarakat untuk memahami batas kewenangan penagihan dan mekanisme penyelesaian kredit bermasalah.
Kredit macet pada dasarnya merupakan kondisi ketika debitur tidak memenuhi kewajiban pembayaran sesuai ketentuan dalam perjanjian pembiayaan. Penyebabnya dapat beragam, mulai dari kehilangan pekerjaan, penurunan pendapatan, gangguan usaha, hingga kebutuhan keluarga yang tidak terduga.
Namun, kesulitan keuangan tidak serta-merta menghapus kewajiban kontraktual. Sebaliknya, perusahaan pembiayaan juga tidak boleh mengabaikan ketentuan perlindungan konsumen ketika melakukan penagihan.
Salah satu aturan yang mengatur persoalan tersebut adalah Peraturan Otoritas Jasa Keuangan (POJK) Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Pasal 62 mengatur bahwa penagihan kredit atau pembiayaan harus dilakukan sesuai norma masyarakat dan ketentuan peraturan perundang-undangan.
Penagihan dilarang menggunakan ancaman, kekerasan, tindakan yang mempermalukan konsumen, maupun tekanan fisik dan verbal. Penagihan juga tidak boleh dilakukan secara terus-menerus hingga mengganggu konsumen.
Berita lainnya: Kredit Macet Bukan Alasan untuk Intimidasi, Debt Collector Tetap Terikat Hukum
Ketentuan tersebut menunjukkan bahwa keterlambatan pembayaran bukan pembenaran untuk melakukan tindakan intimidatif.
Hak Menagih Tidak Sama dengan Kewenangan Menarik Kendaraan Secara Paksa
Persoalan yang sering menimbulkan kesalahpahaman adalah anggapan bahwa perusahaan pembiayaan dapat mengambil kendaraan kapan saja ketika debitur mengalami keterlambatan pembayaran.
Padahal, penarikan kendaraan yang menjadi objek jaminan fidusia memiliki mekanisme hukum tersendiri.
Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia menjadi salah satu dasar pengaturan mengenai hubungan hukum tersebut.
Selain itu, Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 memberikan penegasan penting mengenai pelaksanaan eksekusi jaminan fidusia.
Pada prinsipnya, apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme dan prosedur hukum yang berlaku sebagaimana eksekusi putusan pengadilan berkekuatan hukum tetap.
Dengan demikian, sertifikat jaminan fidusia tidak dapat ditafsirkan sebagai kewenangan tanpa batas untuk mengambil kendaraan melalui pemaksaan.
Di sisi lain, debitur juga tidak dapat menggunakan putusan tersebut sebagai alasan untuk menghindari seluruh kewajiban pembayaran.
Status perjanjian, kesepakatan mengenai wanprestasi, dokumen jaminan, dan sikap para pihak tetap harus diperiksa berdasarkan keadaan konkret.
Berita sebelumnya: Hadapi Tekanan Leasing, Debitur Kredit Macet Perlu Tahu Hak dan Kewajibannya
Langkah yang Perlu Dilakukan Ketika Menghadapi Penagihan
Ketika mengalami tunggakan cicilan, debitur sebaiknya tidak menghindari komunikasi dengan perusahaan pembiayaan.
Langkah awal yang dapat dilakukan adalah meminta rincian kewajiban pembayaran, termasuk jumlah tunggakan, denda, biaya yang dibebankan, serta status perjanjian pembiayaan.
Apabila petugas penagihan datang, konsumen dapat meminta identitas dan bukti penugasan untuk memastikan pihak yang melakukan penagihan.
Jika terdapat ancaman, kekerasan, atau dugaan pemaksaan, simpan bukti komunikasi dan dokumentasikan kronologi kejadian sepanjang aman dilakukan.
Debitur juga dapat mengajukan pengaduan kepada perusahaan pembiayaan melalui saluran resmi. Apabila penyelesaian tidak memadai, tersedia mekanisme pengaduan kepada Otoritas Jasa Keuangan sesuai ketentuan yang berlaku.
Untuk mengatasi tunggakan, restrukturisasi atau penjadwalan ulang pembayaran dapat menjadi alternatif apabila disetujui perusahaan pembiayaan.
Bentuk penyelesaian dapat berupa perubahan tenor, penyesuaian jadwal pembayaran, atau kesepakatan lain yang memungkinkan sesuai kebijakan dan ketentuan hukum.
Dalam situasi tertentu, pendampingan hukum juga diperlukan untuk menilai dokumen perjanjian, mengidentifikasi dugaan pelanggaran, serta membantu komunikasi dan negosiasi dengan pihak pembiayaan.
Masyarakat yang menghadapi persoalan serupa di wilayah Bekasi dapat mencari informasi atau menghubungi YLBHGKI Kota Bekasi untuk konsultasi dan bantuan hukum.
Pada akhirnya, kredit merupakan hubungan hukum yang mengikat kedua belah pihak. Debitur berkewajiban memenuhi pembayaran sesuai perjanjian, sedangkan kreditur berkewajiban menjalankan proses penagihan dan penyelesaian pembiayaan berdasarkan ketentuan yang berlaku.
Persoalan kredit macet seharusnya diselesaikan melalui komunikasi, negosiasi, dan mekanisme hukum yang sah, bukan melalui intimidasi.
Memahami hak dan kewajiban sejak awal menjadi langkah penting agar persoalan finansial tidak berkembang menjadi konflik hukum yang merugikan kedua belah pihak.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Redaksi
Redaksi TitikPublik.com adalah tim redaksi yang bertugas mengelola, menyunting, memverifikasi, dan menyajikan informasi jurnalistik secara faktual, berimbang, dan independen dengan berpedoman pada Kode Etik Jurnalistik serta ketentuan Undang-Undang Pers.