Mobil Kredit Terancam Ditarik? Pahami Hak Debitur dan Aturan Fidusia
- account_circle Redaksi
- calendar_month Kamis, 12 Nov 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Titik Publik – Tunggakan cicilan mobil dapat menimbulkan konsekuensi serius bagi debitur, mulai dari penagihan, denda keterlambatan, hingga kemungkinan eksekusi kendaraan yang menjadi objek jaminan fidusia.
Namun, keterlambatan pembayaran bukan berarti perusahaan leasing atau debt collector memiliki kewenangan tanpa batas untuk mengambil kendaraan secara paksa.
Persoalan penarikan kendaraan kredit masih menjadi perhatian masyarakat, terutama ketika debitur menghadapi kesulitan ekonomi dan tidak mampu memenuhi kewajiban pembayaran sesuai jadwal.
Dalam situasi tersebut, memahami perjanjian pembiayaan dan ketentuan hukum menjadi penting agar debitur tidak mengambil keputusan yang justru memperburuk persoalan.
Salah satu kesalahpahaman yang sering muncul adalah anggapan bahwa kendaraan yang menunggak cicilan selama empat hingga enam bulan otomatis dapat ditarik kapan saja oleh perusahaan pembiayaan.
Padahal, persoalan eksekusi kendaraan tidak hanya ditentukan oleh lamanya tunggakan, tetapi juga berkaitan dengan status cidera janji, perjanjian kredit, dokumen jaminan fidusia, serta mekanisme pelaksanaan eksekusi.
Penarikan Mobil Kredit Tidak Boleh Dilakukan Sembarangan
Dalam pembiayaan kendaraan bermotor, jaminan fidusia menjadi salah satu instrumen hukum yang digunakan perusahaan pembiayaan untuk menjamin pelunasan kewajiban debitur.
Ketentuan mengenai jaminan tersebut diatur dalam Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia.
Melalui perjanjian pembiayaan, kendaraan dapat menjadi objek jaminan meskipun secara fisik masih dikuasai debitur.
Ketika terjadi keterlambatan pembayaran, perusahaan pembiayaan memiliki hak untuk melakukan penagihan sesuai perjanjian dan ketentuan yang berlaku.
Namun, hak tersebut tidak dapat ditafsirkan sebagai kewenangan untuk menggunakan ancaman, kekerasan, intimidasi, atau mengambil kendaraan dengan mengabaikan prosedur hukum.
Persoalan ini juga berkaitan dengan Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 yang memberikan penafsiran penting terhadap pelaksanaan eksekusi jaminan fidusia.
Putusan tersebut menegaskan bahwa apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme eksekusi harus mengikuti prosedur eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Dengan demikian, tidak tepat apabila setiap penarikan kendaraan dianggap harus selalu melalui pengadilan.
Sebaliknya, sertifikat jaminan fidusia juga tidak memberikan kewenangan tanpa batas kepada kreditur untuk melakukan penarikan secara paksa.
Apa yang Harus Dilakukan Ketika Cicilan Mobil Menunggak?
Ketika kondisi keuangan mulai terganggu, debitur sebaiknya tidak menunggu sampai persoalan berkembang menjadi sengketa.
Langkah pertama adalah menghubungi perusahaan pembiayaan melalui saluran resmi untuk meminta penjelasan mengenai status kontrak, jumlah tunggakan, denda, serta kemungkinan penyelesaian.
Debitur juga dapat menanyakan pilihan restrukturisasi atau penjadwalan ulang pembayaran apabila fasilitas tersebut tersedia dan disetujui perusahaan pembiayaan.
Berita sebelumnya: Debitur Menunggak Cicilan Mobil, Leasing Tidak Bisa Asal Tarik Kendaraan
Sebelum menyepakati perubahan pembayaran, periksa kembali besaran cicilan, jangka waktu, biaya tambahan, serta keseluruhan kewajiban yang harus dibayar.
Setiap kesepakatan sebaiknya dituangkan dalam dokumen resmi agar tidak menimbulkan perbedaan penafsiran di kemudian hari.
Selain itu, simpan seluruh bukti pembayaran, komunikasi dengan perusahaan pembiayaan, surat peringatan, dan dokumen perjanjian kredit.
Dokumen tersebut dapat membantu memperjelas posisi hukum debitur apabila kemudian muncul perselisihan.
Hak Debitur Ketika Menghadapi Debt Collector
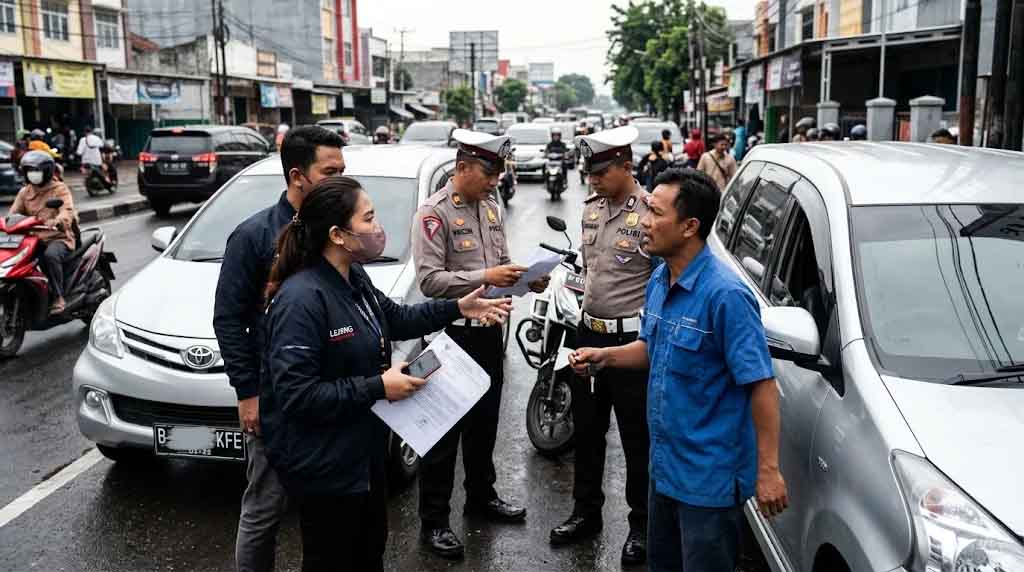
Kedatangan debt collector sering menimbulkan tekanan psikologis, terutama ketika kendaraan digunakan sebagai sarana bekerja atau memenuhi kebutuhan keluarga.
Dalam situasi seperti ini, debitur tetap berhak memperoleh perlakuan yang sesuai hukum.
Debitur dapat meminta identitas petugas, surat tugas, serta informasi perusahaan pembiayaan yang memberikan penugasan.
Selanjutnya, lakukan konfirmasi melalui layanan resmi perusahaan untuk memastikan bahwa petugas tersebut benar-benar menjalankan tugas atas nama perusahaan.
Apabila terdapat permintaan penyerahan kendaraan, periksa terlebih dahulu dokumen yang diberikan.
Jangan menandatangani dokumen kosong, pernyataan yang tidak sesuai fakta, atau surat yang isinya belum dipahami.
Jika kendaraan akhirnya diserahkan, mintalah berita acara atau tanda terima yang mencantumkan identitas kendaraan, kondisi kendaraan, waktu penyerahan, dan pihak yang menerima.
Hal lain yang perlu diperhatikan adalah penyerahan kendaraan tidak otomatis menghapus seluruh kewajiban pembayaran.
Debitur tetap perlu meminta perhitungan tertulis mengenai hasil penyelesaian objek jaminan dan kemungkinan adanya sisa kewajiban atau kelebihan hasil.
Mengganti Pelat Nomor dan Menyembunyikan Mobil Bukan Solusi
Sebagian debitur mungkin berpikir bahwa mengganti pelat nomor atau menyembunyikan kendaraan dapat menghindarkan mobil dari penarikan.
Padahal, tindakan tersebut tidak menyelesaikan persoalan utama, yaitu kewajiban pembayaran berdasarkan perjanjian pembiayaan.
Status jaminan kendaraan juga tidak otomatis berubah hanya karena kendaraan dipindahkan atau identitasnya berusaha disamarkan.
Apabila cicilan sudah tidak mampu dibayar, langkah yang lebih rasional adalah membicarakan penyelesaian dengan perusahaan pembiayaan.
Jika kendaraan tidak lagi dapat dipertahankan secara finansial, debitur dapat menanyakan kemungkinan penjualan atau pengalihan pembiayaan melalui mekanisme yang disetujui kreditur.
Pengalihan kendaraan secara informal tanpa memperhatikan persetujuan dan ketentuan kontrak justru berpotensi menimbulkan persoalan hukum baru.
Kapan Debitur Perlu Meminta Bantuan Hukum?
Konsultasi hukum perlu dipertimbangkan ketika terjadi perselisihan mengenai status wanprestasi, keabsahan dokumen jaminan, prosedur penarikan, dugaan intimidasi, atau perhitungan kewajiban setelah kendaraan diserahkan.
Setiap persoalan harus dinilai berdasarkan dokumen, kronologi, dan bukti yang tersedia.
Debitur dapat memanfaatkan layanan konsultasi hukum melalui YLBHGKI Kota Bekasi untuk memperoleh informasi dan pendampingan sesuai kebutuhan serta ruang lingkup layanan yang tersedia.
Apabila terdapat ancaman langsung atau kekerasan, keselamatan harus menjadi prioritas. Debitur dapat menghubungi kepolisian dan menyimpan bukti kejadian yang diperoleh secara sah.
Untuk persoalan pelayanan perusahaan pembiayaan, pengaduan juga dapat disampaikan melalui mekanisme pengaduan resmi perusahaan dan saluran pengaduan Otoritas Jasa Keuangan.
Pada akhirnya, tunggakan cicilan mobil memang merupakan persoalan serius yang tidak boleh diabaikan.
Namun, penyelesaian utang harus berjalan seiring dengan penghormatan terhadap hak dan kewajiban kedua belah pihak.
Debitur perlu bersikap kooperatif, memahami isi perjanjian, dan mencari penyelesaian yang realistis.
Sementara itu, perusahaan pembiayaan wajib menjalankan penagihan dan eksekusi sesuai ketentuan hukum yang berlaku.
Memahami aturan sejak awal bukan hanya membantu menghindari konflik, tetapi juga mencegah masyarakat mengambil keputusan yang berpotensi menimbulkan kerugian lebih besar.
Pembahasan mengenai risiko penarikan kendaraan akibat tunggakan cicilan ini juga berkaitan dengan langkah mengamankan mobil kredit sebelum menghadapi penarikan paksa, terutama bagi debitur yang sedang menghadapi kesulitan pembayaran dan membutuhkan pemahaman mengenai hak serta kewajibannya.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Redaksi
Redaksi TitikPublik.com adalah tim redaksi yang bertugas mengelola, menyunting, memverifikasi, dan menyajikan informasi jurnalistik secara faktual, berimbang, dan independen dengan berpedoman pada Kode Etik Jurnalistik serta ketentuan Undang-Undang Pers.