Kredit Mobil Macet, Dikejar Leasing: Jangan Sampai Salah Langkah Hukum
- account_circle Redaksi
- calendar_month Rabu, 11 Nov 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
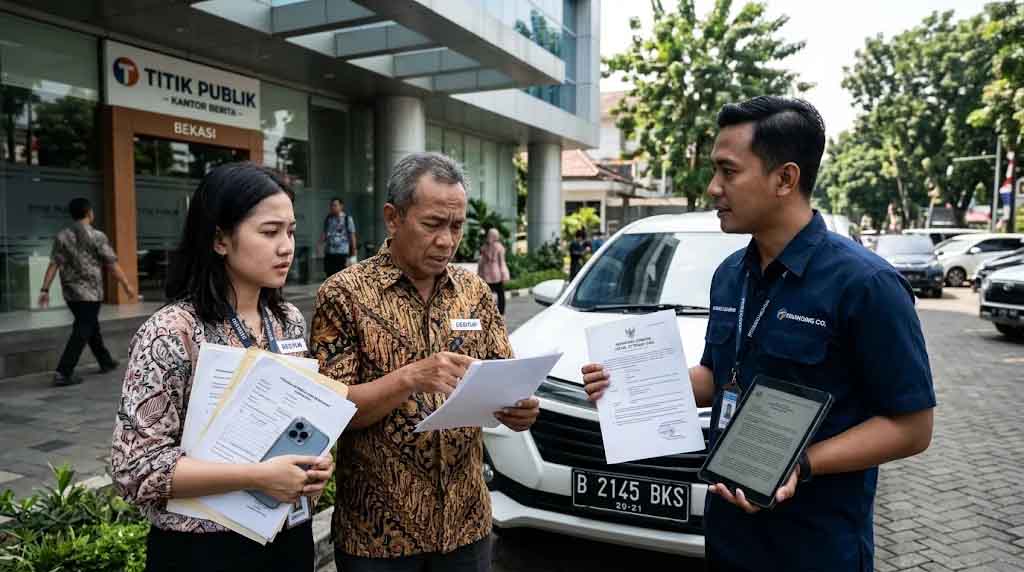
Titik Publik – Kredit mobil macet dapat berubah menjadi persoalan hukum ketika kendaraan yang masih dalam masa pembiayaan dialihkan kepada orang lain tanpa persetujuan perusahaan leasing.
Situasi semakin rumit apabila penerima kendaraan berhenti membayar angsuran, menghilang, atau bahkan memindahtangankan mobil tersebut kepada pihak lain.
Dalam kondisi seperti ini, orang yang namanya tercantum dalam perjanjian pembiayaan berpotensi tetap menghadapi penagihan meskipun kendaraan sudah tidak berada dalam penguasaannya.
Persoalan tersebut kerap bermula dari kesulitan ekonomi. Kehilangan pekerjaan, penurunan pendapatan, hingga kebutuhan keluarga dapat membuat debitur kesulitan memenuhi kewajiban angsuran bulanan.
Ketika tekanan semakin besar, sebagian orang memilih jalan pintas melalui praktik oper kredit di luar prosedur resmi.
Kesepakatan antara pemilik kendaraan dan penerima oper kredit biasanya hanya dibuat secara informal, bahkan terkadang sekadar menggunakan kuitansi atau surat pernyataan bermeterai.
Padahal, dokumen tersebut tidak otomatis mengubah kedudukan debitur dalam perjanjian pembiayaan.
Tanggung Jawab Debitur Tidak Otomatis Berpindah
Dalam hubungan pembiayaan kendaraan, perjanjian kredit menjadi dasar yang mengatur hak dan kewajiban antara perusahaan pembiayaan dengan debitur.
Selama belum ada persetujuan resmi mengenai pengalihan pembiayaan, pihak yang menandatangani kontrak pada umumnya tetap menjadi pihak yang bertanggung jawab memenuhi kewajiban pembayaran.
Artinya, kesepakatan pribadi dengan pihak penerima kendaraan tidak serta-merta menghapus kewajiban terhadap perusahaan leasing.
Apabila penerima kendaraan berhenti membayar angsuran, perusahaan pembiayaan tetap dapat melakukan penagihan kepada debitur sesuai perjanjian.
Risikonya semakin besar apabila kendaraan tidak diketahui keberadaannya.
Debitur dapat menghadapi persoalan berlapis, mulai dari tunggakan pembayaran, denda sesuai perjanjian, kesulitan menemukan kendaraan, hingga kemungkinan munculnya laporan dugaan tindak pidana apabila terdapat fakta yang mengarah pada perbuatan melawan hukum.
Namun, penting dipahami bahwa tidak setiap keterlambatan pembayaran atau pengalihan kendaraan otomatis merupakan tindak pidana penggelapan.
Penilaian pidana harus didasarkan pada unsur perbuatan, niat, hubungan hukum, dokumen, serta alat bukti yang relevan.
Karena itu, persoalan kredit macet harus dilihat berdasarkan fakta setiap perkara, bukan semata-mata berdasarkan tuduhan salah satu pihak.
Berita sebelumnya: Menghadapi Jerat Kredit Macet dan Sengketa Perdata Tanpa Panik
Penagihan Leasing Memiliki Batas Hukum
Debitur yang mengalami tunggakan tetap memiliki hak untuk memperoleh perlakuan yang layak dalam proses penagihan.
Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur batasan tindakan penagihan oleh pelaku usaha jasa keuangan.
Pasal 62 mengatur bahwa penagihan tidak boleh dilakukan menggunakan ancaman, kekerasan, tindakan mempermalukan konsumen, maupun tekanan fisik dan verbal.
Penagihan juga tidak boleh dilakukan secara terus-menerus dengan cara yang mengganggu.
Selain itu, terdapat ketentuan mengenai waktu dan tempat penagihan, termasuk pembatasan waktu pada Senin sampai Sabtu, di luar hari libur nasional, pukul 08.00 hingga 20.00 waktu setempat.
Dalam persoalan penarikan kendaraan yang menjadi objek jaminan fidusia, Pasal 64 POJK tersebut juga mengatur persyaratan pengambilalihan atau penarikan agunan.
Di antaranya, konsumen terbukti wanprestasi, telah diberikan surat peringatan, dan perusahaan pembiayaan memiliki sertifikat jaminan fidusia.
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 juga memberikan batasan penting terhadap pelaksanaan eksekusi jaminan fidusia.
Apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme eksekusi harus mengikuti prosedur hukum sebagaimana pelaksanaan eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Dengan demikian, kewajiban membayar utang tidak berarti perusahaan pembiayaan atau petugas penagihan dapat menggunakan segala cara untuk mengambil kendaraan.
Langkah Penyelesaian Ketika Mobil Sudah Berpindah Tangan
Ketika kendaraan sudah dialihkan dan pembayaran mulai bermasalah, langkah pertama adalah mengumpulkan seluruh dokumen yang berkaitan dengan transaksi.
Debitur sebaiknya menyimpan perjanjian pembiayaan, bukti pembayaran angsuran, identitas penerima kendaraan, kuitansi, percakapan elektronik, serta bukti komunikasi lainnya.
Dokumen tersebut dapat membantu menjelaskan bagaimana kendaraan berpindah tangan dan apa kesepakatan yang sebenarnya terjadi.
Selanjutnya, beberapa langkah dapat dipertimbangkan.
Pertama, menghubungi perusahaan pembiayaan untuk menyampaikan kondisi sebenarnya dan meminta opsi penyelesaian, termasuk restrukturisasi atau penjadwalan ulang pembayaran apabila tersedia.
Kedua, meminta kejelasan mengenai status pembiayaan, jumlah tunggakan, denda, serta dokumen jaminan fidusia.
Ketiga, apabila ingin mengalihkan pembiayaan, tempuh prosedur resmi dengan persetujuan perusahaan pembiayaan.
Keempat, apabila kendaraan dikuasai pihak lain dan tidak diketahui keberadaannya, pertimbangkan langkah hukum berdasarkan bukti yang tersedia. Jangan membuat laporan dengan keterangan yang tidak sesuai fakta.
Kelima, apabila menghadapi ancaman, intimidasi, atau tindakan penagihan yang diduga melanggar ketentuan, dokumentasikan kejadian tersebut dan sampaikan pengaduan melalui saluran resmi perusahaan pembiayaan maupun OJK.
Masyarakat juga dapat membaca pembahasan mengenai risiko kredit macet dan pengalihan kendaraan tanpa prosedur resmi sebagai bahan memahami persoalan tersebut.
Jangan Menunggu Persoalan Menjadi Perkara Hukum
Kredit kendaraan bukan sekadar urusan pembayaran angsuran. Di dalamnya terdapat hubungan kontraktual, hak konsumen, kewajiban debitur, dan ketentuan hukum mengenai jaminan.
Kesalahan mengambil keputusan ketika menghadapi kesulitan keuangan dapat menimbulkan persoalan yang jauh lebih besar daripada tunggakan itu sendiri.
Karena itu, mengalihkan kendaraan secara diam-diam, menghindari komunikasi dengan leasing, atau menyerahkan mobil kepada pihak yang tidak jelas identitasnya bukan langkah penyelesaian yang bijaksana.
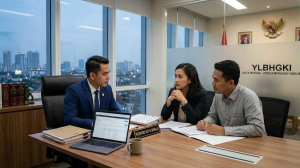
Bagi masyarakat yang menghadapi persoalan kredit macet, kendaraan berpindah tangan, penagihan leasing, maupun dugaan penggelapan, konsultasi hukum dapat membantu mengidentifikasi posisi dan pilihan penyelesaian berdasarkan dokumen serta fakta perkara.
Masyarakat di Bekasi dan sekitarnya dapat menghubungi YLBHGKI Kota Bekasi melalui layanan konsultasi dan bantuan hukum untuk memperoleh informasi mengenai pendampingan hukum.
Pada akhirnya, kesulitan membayar cicilan tidak boleh diselesaikan dengan tindakan yang justru memperbesar risiko hukum.
Memahami perjanjian, menjaga bukti transaksi, dan menempuh jalur penyelesaian yang sah merupakan langkah penting untuk melindungi hak sekaligus memenuhi kewajiban masing-masing pihak.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Redaksi
Redaksi TitikPublik.com adalah tim redaksi yang bertugas mengelola, menyunting, memverifikasi, dan menyajikan informasi jurnalistik secara faktual, berimbang, dan independen dengan berpedoman pada Kode Etik Jurnalistik serta ketentuan Undang-Undang Pers.