Kredit Mobil Macet dan Oper Kredit: Risiko Hukum serta Solusi Aman
- account_circle Pratama
- calendar_month Minggu, 4 Okt 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
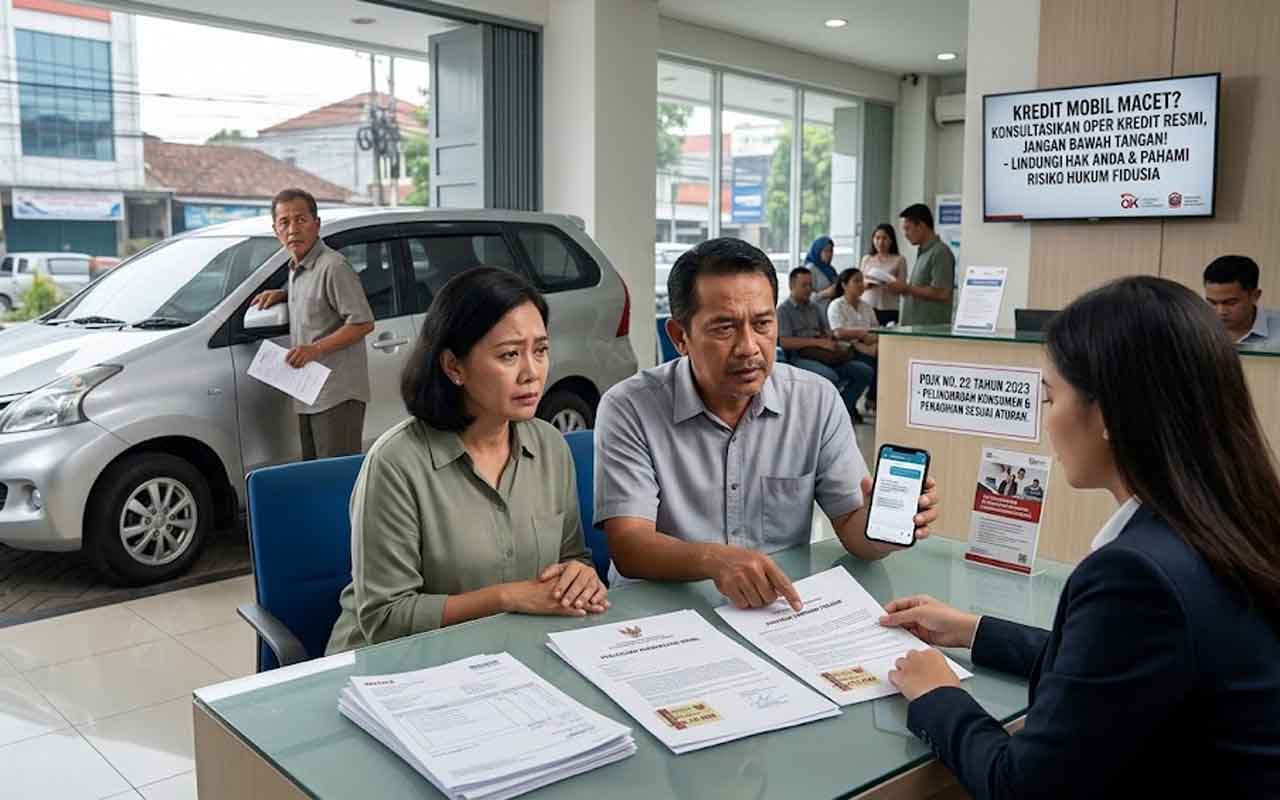
Bekasi – Kredit mobil macet dapat terjadi ketika kemampuan seseorang membayar angsuran terganggu akibat kehilangan pekerjaan, penurunan pendapatan, usaha yang lesu, kebutuhan keluarga, atau perubahan kondisi ekonomi.
Dalam situasi tersebut, sebagian debitur memilih mencari jalan keluar dengan menyerahkan atau menjual kendaraan kepada orang lain untuk melanjutkan cicilan.
Praktik yang sering disebut “oper kredit” tersebut perlu dibedakan antara pengalihan yang mendapat persetujuan perusahaan pembiayaan dan pengalihan kendaraan secara informal tanpa persetujuan kreditur.
Perbedaannya sangat penting karena ketika kendaraan masih menjadi objek pembiayaan atau jaminan fidusia, debitur tidak dapat begitu saja menganggap bahwa penyerahan mobil kepada orang lain otomatis memindahkan seluruh kewajiban berdasarkan kontrak pembiayaan.
Bahkan, Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia mengatur larangan tertentu terhadap pemberi fidusia yang mengalihkan, menggadaikan, atau menyewakan benda yang menjadi objek jaminan fidusia tanpa persetujuan tertulis terlebih dahulu dari penerima fidusia.
Karena itu, orang yang sedang mengalami kesulitan membayar cicilan sebaiknya tidak terburu-buru menyerahkan kendaraan kepada pihak lain hanya berdasarkan kuitansi, surat pernyataan, atau perjanjian pribadi.
Mengapa Kredit Mobil Macet Bisa Menjadi Masalah Serius?
Ketika seseorang menandatangani perjanjian pembiayaan kendaraan, terdapat hubungan kontraktual antara debitur dan perusahaan pembiayaan.
Perjanjian tersebut menetapkan kewajiban pembayaran angsuran, jangka waktu pembiayaan, hak dan kewajiban masing-masing pihak, serta ketentuan mengenai kendaraan yang menjadi objek pembiayaan.
Masalah muncul ketika debitur berhenti membayar angsuran tetapi kendaraan sudah tidak lagi berada dalam penguasaannya.
Misalnya, seseorang mengambil mobil secara kredit atas namanya sendiri.
Setelah mengalami kesulitan keuangan, kendaraan tersebut kemudian diserahkan kepada orang lain dengan kesepakatan bahwa orang tersebut akan meneruskan pembayaran cicilan.
Pada awalnya pembayaran mungkin berjalan lancar.
Namun beberapa bulan kemudian pihak yang menerima kendaraan berhenti membayar.
Perusahaan pembiayaan kemudian melihat kontrak yang masih tercatat atas nama debitur awal.
Akibatnya, debitur awal dapat kembali berhadapan dengan persoalan tunggakan meskipun kendaraan secara fisik sudah berada di tangan orang lain.
Inilah salah satu alasan mengapa “oper kredit bawah tangan” bukan solusi sederhana untuk kredit macet.
Apa yang Dimaksud Oper Kredit Mobil?
Dalam praktik masyarakat, oper kredit biasanya merujuk pada pengalihan kendaraan dan kewajiban pembayaran cicilan dari debitur pertama kepada pihak lain.
Namun secara hukum dan administratif, istilah “oper kredit” perlu dilihat berdasarkan bagaimana pengalihan tersebut dilakukan.
Ada perbedaan besar antara:
- pengalihan yang disetujui perusahaan pembiayaan;
- penggantian debitur melalui prosedur resmi; dan
- penyerahan kendaraan secara pribadi tanpa persetujuan perusahaan pembiayaan.
Pada skema resmi, perusahaan pembiayaan dapat melakukan penilaian terhadap calon debitur pengganti dan memperbarui hubungan kontraktual sesuai prosedur yang berlaku.
Sementara dalam pengalihan informal, kesepakatan antara debitur pertama dan pihak kedua tidak dengan sendirinya mengubah kontrak antara debitur pertama dengan perusahaan pembiayaan.
Karena itu, kuitansi atau surat pernyataan antara dua orang tidak boleh dianggap sebagai bukti bahwa kewajiban terhadap perusahaan pembiayaan otomatis telah beralih.
Apa Risiko Oper Kredit Mobil Tanpa Persetujuan Leasing?
Risiko pertama adalah debitur awal tetap menghadapi kewajiban berdasarkan kontrak yang dibuatnya.
Jika pihak yang menerima mobil berhenti membayar, perusahaan pembiayaan dapat menagih berdasarkan hubungan kontraktual yang masih ada dan melihat ketentuan dalam perjanjian pembiayaan.
Risiko kedua adalah kendaraan dapat berpindah tangan lagi.
Pihak yang menerima kendaraan mungkin menjualnya kepada orang lain tanpa sepengetahuan debitur pertama.
Semakin banyak perpindahan tangan, semakin sulit mengetahui lokasi kendaraan dan siapa yang menguasainya.
Risiko ketiga adalah timbulnya sengketa antara debitur pertama dan pihak yang menerima kendaraan.
Debitur pertama dapat merasa sudah menyerahkan tanggung jawab pembayaran.
Sebaliknya, pihak kedua dapat beralasan bahwa kendaraan telah diserahkan kepadanya berdasarkan kesepakatan tertentu.
Jika tidak ada dokumentasi yang jelas, sengketa dapat menjadi semakin rumit.
Risiko keempat adalah munculnya persoalan terkait jaminan fidusia.
UU Nomor 42 Tahun 1999 mengatur bahwa pemberi fidusia yang mengalihkan, menggadaikan, atau menyewakan benda yang menjadi objek jaminan fidusia tanpa persetujuan tertulis terlebih dahulu dari penerima fidusia dapat dikenai ketentuan pidana sebagaimana Pasal 36. Ancaman yang tercantum dalam pasal tersebut adalah pidana penjara paling lama dua tahun dan denda paling banyak Rp50 juta.
Namun, ketentuan tersebut tidak boleh diterjemahkan secara sembarangan bahwa setiap orang yang mengalami kredit macet pasti melakukan tindak pidana.
Penentuan ada atau tidaknya tindak pidana bergantung pada fakta, dokumen, status jaminan, bentuk pengalihan, persetujuan kreditur, unsur kesengajaan, serta proses penegakan hukum.
Dengan kata lain, kredit macet dan tindak pidana merupakan dua persoalan yang harus dibedakan.
Apakah Surat Perjanjian di Atas Materai Membuat Oper Kredit Menjadi Aman?
Belum tentu.
Kesepakatan tertulis antara debitur pertama dan pihak kedua dapat menjadi dokumen yang menjelaskan hubungan antara kedua pihak.
Namun keberadaan dokumen tersebut tidak otomatis berarti perusahaan pembiayaan menyetujui pengalihan kontrak.
Hal yang harus diperiksa adalah siapa saja pihak dalam perjanjian, apa objek yang dialihkan, apa kewajibannya, bagaimana status jaminannya, serta apakah perusahaan pembiayaan memberikan persetujuan.
Karena itu, jangan menggunakan logika bahwa “sudah ada materai berarti semuanya sah”.
Materai bukanlah alat yang secara otomatis menghapus kewajiban berdasarkan kontrak pembiayaan atau mengubah status jaminan.
Bagaimana Jika Mobil Sudah Terlanjur Diserahkan kepada Orang Lain?
Jangan menghilang dari perusahaan pembiayaan dan jangan langsung mengambil tindakan sepihak.
Langkah pertama adalah mengumpulkan seluruh dokumen.
Dokumen yang perlu disiapkan antara lain perjanjian pembiayaan, bukti pembayaran angsuran, dokumen kendaraan, bukti komunikasi dengan pihak yang menerima kendaraan, kuitansi atau perjanjian pengalihan, serta bukti pembayaran yang pernah dilakukan pihak kedua.
Selanjutnya, komunikasikan kondisi tersebut kepada perusahaan pembiayaan.
Jelaskan secara faktual bahwa kendaraan telah berada pada pihak lain dan sampaikan dokumen yang tersedia.
Jangan membuat keterangan palsu untuk menghindari penagihan.
Jika perusahaan pembiayaan meminta kendaraan dikembalikan, jangan mengambil keputusan sendiri apabila terdapat sengketa mengenai penguasaan kendaraan.
Dalam kondisi seperti itu, konsultasi hukum dapat membantu memetakan posisi masing-masing pihak berdasarkan dokumen dan fakta yang tersedia.
Apa yang Bisa Dilakukan Jika Tidak Mampu Membayar Cicilan?
Kredit macet bukan berarti tidak ada jalan keluar.
Langkah pertama yang patut dipertimbangkan adalah menghubungi perusahaan pembiayaan sebelum tunggakan semakin besar.
Debitur dapat menanyakan kemungkinan penyelesaian yang tersedia berdasarkan kebijakan perusahaan dan kondisi kontraknya.
Dalam kondisi tertentu, penyelesaian dapat berupa penjadwalan kembali atau bentuk restrukturisasi lain sesuai kebijakan perusahaan pembiayaan.
Namun tidak ada satu bentuk restrukturisasi yang otomatis berlaku untuk semua debitur.
Karena itu, jangan mempercayai informasi bahwa semua leasing pasti memberikan perpanjangan tenor, penghapusan denda, atau pengurangan angsuran dengan persentase tertentu.
Keputusan tersebut bergantung pada kebijakan dan hasil evaluasi perusahaan pembiayaan.
Bagaimana Jika Ingin Mengalihkan Kredit kepada Orang Lain?
Jika kemampuan membayar sudah tidak memungkinkan, jangan langsung menyerahkan mobil kepada orang lain.
Hubungi perusahaan pembiayaan terlebih dahulu dan tanyakan apakah tersedia mekanisme pengalihan atau penggantian debitur.
Perusahaan pembiayaan dapat menentukan persyaratan dan melakukan penilaian terhadap pihak yang akan menggantikan debitur.
Hal penting yang perlu diperhatikan adalah adanya persetujuan perusahaan pembiayaan secara resmi.
OJK sendiri mengingatkan debitur untuk tidak menjual, mengalihkan, menggadaikan, atau memindahtangankan objek jaminan fidusia tanpa persetujuan tertulis dari penerima fidusia sebelum perjanjian pembiayaan berakhir.
Dengan demikian, cara paling aman bukan sekadar mencari orang yang mau meneruskan cicilan.
Yang harus dicari adalah mekanisme pengalihan yang diakui oleh perusahaan pembiayaan.
Bagaimana Jika Pilihan Terbaik Adalah Mengembalikan Kendaraan?
Dalam kondisi tertentu, debitur mungkin tidak lagi mampu mempertahankan kendaraan.
Penyerahan kendaraan kepada perusahaan pembiayaan dapat menjadi salah satu pilihan yang perlu dibicarakan secara resmi.
Namun menyerahkan kendaraan tidak boleh dipahami secara otomatis sebagai penghapusan seluruh kewajiban.
Debitur perlu meminta penjelasan tertulis mengenai bagaimana perusahaan pembiayaan memperlakukan kendaraan, hasil penyelesaian atau penjualan agunan jika ada, serta apakah masih terdapat kewajiban setelah proses tersebut.
Setiap kasus harus diperiksa berdasarkan perjanjian dan ketentuan yang berlaku.
Karena itu, jangan hanya mengandalkan informasi dari orang lain yang pernah mengalami kasus serupa.
Apakah Debt Collector Boleh Menagih dengan Ancaman?
Debitur memang memiliki kewajiban untuk memenuhi pembayaran sesuai perjanjian.
Namun kewajiban debitur tidak berarti perusahaan pembiayaan atau pihak penagih bebas menggunakan cara apa pun.
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur bahwa penagihan kredit atau pembiayaan harus dilakukan sesuai norma dan peraturan perundang-undangan.
Dalam ketentuan tersebut, penagihan antara lain dilarang menggunakan ancaman, kekerasan, tindakan yang mempermalukan konsumen, serta tekanan fisik maupun verbal.
OJK juga menyatakan bahwa perusahaan pembiayaan tetap bertanggung jawab atas proses penagihan dan penarikan agunan yang dilakukan, termasuk ketika menggunakan pihak ketiga.
Karena itu, debitur yang mengalami penagihan bermasalah sebaiknya menyimpan bukti komunikasi, identitas petugas, rekaman atau dokumentasi yang diperoleh secara sah, serta dokumen terkait pembiayaan.
Jika terdapat dugaan pelanggaran, bukti tersebut dapat membantu ketika debitur mencari penyelesaian melalui perusahaan pembiayaan, OJK, atau jalur hukum yang sesuai.
Bagaimana Aturan Penarikan Kendaraan?
Penarikan kendaraan yang menjadi agunan juga tidak semestinya dipahami sebagai tindakan yang dapat dilakukan tanpa prosedur.
Dalam ketentuan pelindungan konsumen sektor jasa keuangan, OJK mengatur bahwa pengambilalihan atau penarikan agunan harus memenuhi ketentuan tertentu, termasuk adanya kondisi wanprestasi, pemberian surat peringatan, dan kepemilikan dokumen jaminan yang dipersyaratkan.
Ada pula Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 yang berpengaruh terhadap pelaksanaan eksekusi jaminan fidusia, terutama ketika tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela.
Karena itu, apabila terjadi perselisihan mengenai penarikan kendaraan, persoalannya perlu diperiksa berdasarkan perjanjian, status jaminan fidusia, bukti wanprestasi, komunikasi para pihak, dan keadaan konkret pada saat penarikan.
Apa yang Harus Dilakukan Saat Menerima Ancaman Laporan Penggelapan?
Jangan langsung menyimpulkan bahwa seseorang pasti akan dipidana.
Ancaman laporan dan proses hukum adalah dua hal yang berbeda.
Apabila kendaraan sudah dialihkan kepada pihak lain, debitur sebaiknya segera mengumpulkan seluruh bukti mengenai bagaimana kendaraan tersebut berpindah tangan.
Simpan perjanjian, kuitansi, percakapan WhatsApp, bukti transfer, identitas pihak penerima kendaraan, bukti pembayaran cicilan, serta komunikasi dengan perusahaan pembiayaan.
Jangan menghapus percakapan atau dokumen yang berkaitan dengan transaksi.
Jika sudah ada surat panggilan dari kepolisian atau laporan yang benar-benar sedang diproses, sebaiknya segera meminta pendampingan advokat agar hak-hak hukum dapat dijaga dan keterangan diberikan secara tepat.
Yang terpenting, jangan memberikan keterangan yang tidak benar hanya karena takut terhadap ancaman.
Checklist Sebelum Mengambil Keputusan
Jika sedang mengalami kredit mobil macet, gunakan urutan sederhana berikut.
Pertama, berhenti membuat keputusan panik.
Jangan menyerahkan kendaraan kepada orang yang baru dikenal hanya karena menjanjikan akan meneruskan cicilan.
Kedua, baca kembali perjanjian pembiayaan.
Periksa klausul mengenai wanprestasi, pengalihan kendaraan, jaminan, penarikan agunan, denda, dan penyelesaian sengketa.
Ketiga, hubungi perusahaan pembiayaan.
Tanyakan pilihan penyelesaian yang tersedia.
Keempat, minta semua kesepakatan penting secara tertulis.
Jangan hanya mengandalkan janji melalui telepon.
Kelima, jika ingin mengalihkan kendaraan, pastikan prosedurnya disetujui kreditur.
Jangan menganggap surat antara debitur dan pihak kedua sudah cukup.
Keenam, simpan seluruh bukti.
Dokumen pembayaran dan komunikasi dapat menjadi sangat penting apabila terjadi sengketa.
Ketujuh, cari bantuan hukum jika persoalan sudah berkembang menjadi sengketa atau laporan.
Jangan menunggu sampai kendaraan tidak diketahui keberadaannya atau proses hukum sudah berjalan jauh.
Kesalahan yang Sering Dilakukan Debitur
Ada beberapa kesalahan yang justru membuat persoalan kredit macet menjadi semakin sulit.
Menghilang dari perusahaan pembiayaan
Menghindari telepon atau komunikasi tidak menghapus kewajiban.
Justru komunikasi yang buruk dapat mempersempit pilihan penyelesaian.
Menyerahkan mobil hanya berdasarkan kepercayaan
Hubungan pertemanan atau keluarga tidak menjamin pihak lain akan terus membayar cicilan.
Menganggap materai membuat pengalihan otomatis sah
Materai tidak menggantikan persetujuan kreditur atau prosedur perubahan kontrak.
Tidak menyimpan bukti
Ketika sengketa terjadi, pihak yang tidak memiliki dokumen akan lebih sulit menjelaskan kronologi.
Menunggu sampai kendaraan hilang
Semakin lama kendaraan tidak diketahui keberadaannya, semakin sulit persoalan tersebut diselesaikan.
Menghadapi persoalan hukum tanpa memahami dokumen
Keterangan yang diberikan tanpa memahami kontrak dan kronologi dapat menimbulkan persoalan baru.
Kapan Sebaiknya Meminta Pendampingan Hukum?
Konsultasi hukum menjadi semakin penting apabila:
- kendaraan sudah dialihkan kepada orang lain;
- pihak penerima kendaraan tidak lagi dapat dihubungi;
- kendaraan dijual kembali;
- perusahaan pembiayaan meminta kendaraan dikembalikan;
- terjadi perselisihan mengenai pembayaran;
- terdapat ancaman atau tindakan penagihan yang diduga melanggar aturan;
- sudah menerima surat somasi;
- menerima surat panggilan dari kepolisian;
- atau sudah mengetahui adanya laporan polisi.
Pendampingan hukum bukan berarti seseorang pasti sedang menghadapi perkara pidana.
Konsultasi justru dapat digunakan sejak awal untuk mengetahui posisi hukum, memeriksa dokumen, menyusun kronologi, dan menentukan pilihan penyelesaian yang paling rasional.
Bagi masyarakat di Bekasi dan sekitarnya, YLBHGKI Kota Bekasi sebagai salah satu pihak yang dapat menjadi tempat konsultasi terkait persoalan kredit kendaraan dan dugaan penggelapan.
Namun, setiap orang tetap perlu menilai layanan hukum berdasarkan kebutuhan kasus, kewenangan profesional, dokumen yang tersedia, serta fakta konkret yang dihadapi.
Jangan Samakan Kredit Macet dengan Tindak Pidana
Ini merupakan poin yang sangat penting.
Tidak mampu membayar cicilan merupakan persoalan yang harus dilihat terlebih dahulu dalam konteks perjanjian pembiayaan dan kondisi wanprestasi.
Sementara itu, dugaan tindak pidana membutuhkan pemeriksaan unsur pidana dan fakta yang relevan.
Demikian pula, keberadaan kendaraan yang sudah dialihkan kepada pihak lain tidak boleh langsung digunakan untuk menyimpulkan bahwa seseorang telah melakukan penggelapan.
Sebaliknya, debitur juga tidak boleh menganggap bahwa kesulitan ekonomi membuat semua tindakan terhadap kendaraan menjadi bebas dilakukan.
Dalam perkara seperti ini, detail sangat menentukan.
Siapa yang menandatangani kontrak?
Siapa yang menguasai kendaraan?
Apakah kendaraan merupakan objek jaminan fidusia?
Apakah ada persetujuan tertulis dari perusahaan pembiayaan?
Bagaimana kendaraan dialihkan?
Apa isi perjanjian antara para pihak?
Apakah pembayaran masih dilakukan?
Apakah kendaraan masih dapat ditemukan?
Apakah sudah ada permintaan pengembalian?
Jawaban atas pertanyaan tersebut dapat mengubah penilaian terhadap suatu kasus.
Kesimpulan
Kredit mobil macet memang dapat menempatkan debitur dalam situasi yang sulit.
Tekanan ekonomi, tunggakan angsuran, penagihan, dan kekhawatiran kehilangan kendaraan sering membuat orang mencari jalan keluar secepat mungkin.
Namun menyerahkan kendaraan kepada pihak lain secara informal bukanlah solusi yang otomatis aman.
Jika kendaraan masih terkait dengan perjanjian pembiayaan atau jaminan fidusia, pengalihan tanpa persetujuan tertulis dari perusahaan pembiayaan dapat menimbulkan konsekuensi kontraktual dan, dalam kondisi tertentu, persoalan pidana berdasarkan ketentuan yang berlaku.
Pada saat yang sama, debitur tetap memiliki hak untuk memperoleh proses penagihan yang sesuai dengan ketentuan pelindungan konsumen.
Karena itu, jalan paling aman adalah berkomunikasi dengan perusahaan pembiayaan, memahami kontrak, meminta penyelesaian secara resmi, menyimpan seluruh bukti, dan memperoleh pendampingan hukum apabila persoalan sudah berkembang menjadi sengketa atau proses hukum.
Jangan mengambil keputusan hanya karena ingin segera terbebas dari cicilan.
Dalam persoalan kendaraan kredit, keputusan yang terlihat paling cepat justru dapat menimbulkan masalah yang jauh lebih panjang.
Referensi rujukan hukum dan regulasi: Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia; POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan; serta informasi dan penjelasan resmi Otoritas Jasa Keuangan mengenai pembiayaan, penagihan, dan jaminan fidusia.
FAQ Kredit Mobil Macet dan Oper Kredit
Apa risiko kredit mobil macet?
Kredit mobil macet dapat menimbulkan tunggakan, penagihan, persoalan kontraktual, serta dalam kondisi tertentu persoalan hukum yang berkaitan dengan kendaraan sebagai objek jaminan. Risiko konkret bergantung pada perjanjian pembiayaan dan fakta masing-masing kasus.
Apa yang dimaksud dengan oper kredit mobil?
Oper kredit mobil adalah istilah yang umum digunakan masyarakat untuk menggambarkan pengalihan kendaraan dan kewajiban pembayaran cicilan dari debitur pertama kepada pihak lain. Pengalihan tersebut perlu dibedakan antara yang mendapat persetujuan perusahaan pembiayaan dan yang dilakukan secara informal tanpa persetujuan kreditur.
Apakah oper kredit mobil tanpa persetujuan leasing aman?
Oper kredit tanpa persetujuan perusahaan pembiayaan memiliki risiko hukum dan kontraktual. Jika kendaraan merupakan objek jaminan fidusia, pengalihan tanpa persetujuan tertulis dari penerima fidusia dapat memiliki konsekuensi sebagaimana diatur dalam Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia. Setiap kasus tetap harus dinilai berdasarkan fakta dan dokumen yang ada.
Apakah surat perjanjian oper kredit di atas materai membuat pengalihan mobil menjadi aman?
Tidak otomatis. Surat perjanjian antara debitur pertama dan pihak kedua dapat menjadi bukti hubungan atau kesepakatan antara para pihak, tetapi tidak otomatis berarti perusahaan pembiayaan telah menyetujui pengalihan kontrak. Status kewajiban terhadap perusahaan pembiayaan harus dilihat berdasarkan perjanjian pembiayaan dan persetujuan kreditur.
Apa yang harus dilakukan jika mobil kredit sudah terlanjur diserahkan kepada orang lain?
Kumpulkan seluruh dokumen dan bukti, termasuk perjanjian pembiayaan, bukti pembayaran, perjanjian atau kuitansi pengalihan, identitas pihak yang menerima kendaraan, serta komunikasi terkait. Setelah itu, komunikasikan kondisi tersebut kepada perusahaan pembiayaan dan pertimbangkan konsultasi hukum apabila muncul sengketa atau persoalan hukum.
Apa solusi jika tidak mampu membayar cicilan mobil?
Debitur sebaiknya segera menghubungi perusahaan pembiayaan untuk menanyakan pilihan penyelesaian yang tersedia. Bergantung pada kebijakan dan kondisi kontrak, dapat terdapat pilihan seperti restrukturisasi, penjadwalan kembali, atau penyelesaian lain yang disepakati secara resmi. Debitur juga sebaiknya tidak mengalihkan kendaraan secara sepihak.
Apakah kredit macet otomatis merupakan tindak pidana penggelapan?
Tidak otomatis. Kredit macet perlu dibedakan dari tindak pidana. Dugaan tindak pidana harus dinilai berdasarkan unsur hukum dan fakta konkret, termasuk bagaimana kendaraan diperoleh, dikuasai, atau dialihkan, status jaminan, adanya persetujuan kreditur, serta keadaan lainnya. Karena itu, kredit macet tidak boleh langsung disimpulkan sebagai penggelapan.
Apakah debt collector boleh menagih dengan ancaman atau kekerasan?
Penagihan tidak boleh dilakukan dengan cara yang bertentangan dengan ketentuan pelindungan konsumen. OJK mengatur larangan penggunaan ancaman, kekerasan, tindakan yang mempermalukan konsumen, serta tekanan fisik maupun verbal dalam proses penagihan. Debitur sebaiknya menyimpan bukti apabila menduga terjadi pelanggaran.
Apa yang harus dilakukan jika mendapat ancaman laporan penggelapan?
Jangan panik dan jangan memberikan keterangan yang tidak benar. Simpan seluruh dokumen serta bukti komunikasi mengenai kendaraan dan proses pengalihannya. Jika sudah menerima surat panggilan atau mengetahui adanya laporan yang sedang diproses, pertimbangkan segera meminta pendampingan advokat agar kronologi dan hak hukum dapat dipersiapkan dengan baik.
Kapan debitur kredit mobil sebaiknya meminta pendampingan hukum?
Pendampingan hukum dapat dipertimbangkan ketika kendaraan sudah dialihkan kepada pihak lain, pihak penerima kendaraan tidak dapat dihubungi, kendaraan dijual kembali, terjadi sengketa dengan perusahaan pembiayaan, terdapat persoalan dalam proses penagihan, menerima somasi, atau menerima surat panggilan dari kepolisian.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Pratama
Pratama adalah Redaktur TitikPublik.com yang bertanggung jawab dalam proses penyuntingan dan penyajian berita agar tetap faktual, berimbang, akurat, serta sesuai dengan Kode Etik Jurnalistik dan Undang-Undang Pers.