Debt Collector di Bekasi: Hak Debitur dan Aturan Penarikan Kendaraan
- account_circle Pratama
- calendar_month Minggu, 4 Okt 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Penagihan kredit kendaraan bermotor dapat berubah menjadi persoalan serius ketika dilakukan dengan tekanan, ancaman, kekerasan, atau cara-cara yang tidak sesuai ketentuan.
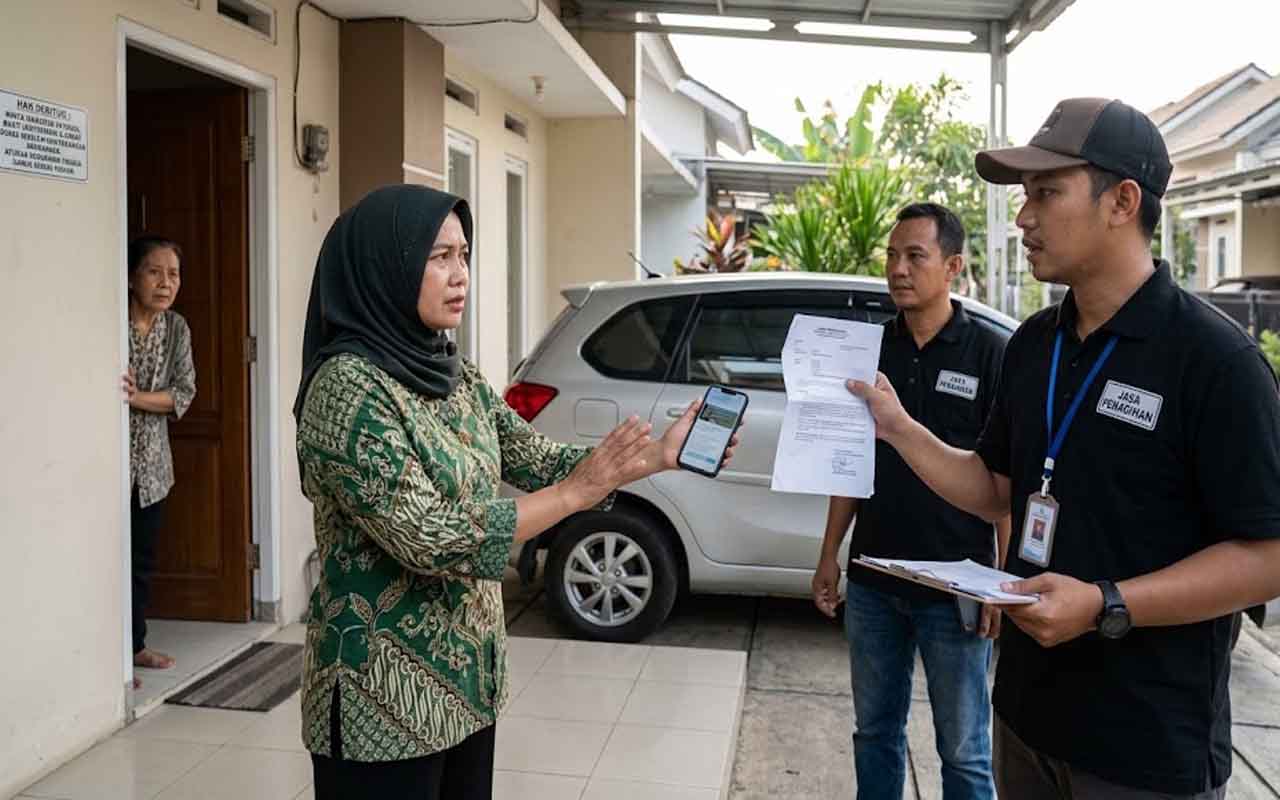
Di Bekasi, persoalan seperti ini penting dipahami bukan hanya oleh debitur yang mengalami tunggakan, tetapi juga anggota keluarga yang berada di rumah ketika petugas penagihan datang.
Keterlambatan membayar cicilan memang dapat menimbulkan konsekuensi sesuai perjanjian pembiayaan.
Namun, adanya tunggakan tidak dengan sendirinya memberikan hak kepada setiap orang yang mengaku sebagai debt collector untuk mengambil kendaraan secara sembarangan.
Ada aturan mengenai penagihan, ada ketentuan mengenai jaminan fidusia, dan ada batasan mengenai cara melakukan penagihan kepada konsumen.
Karena itu, masyarakat perlu mengetahui perbedaan antara penagihan yang sah, penarikan kendaraan berdasarkan prosedur hukum, dan tindakan pihak yang mengaku sebagai penagih tetapi tidak dapat membuktikan kewenangannya.
Apa yang Dimaksud Debt Collector?
Debt collector pada dasarnya merupakan tenaga yang menjalankan fungsi penagihan kewajiban konsumen atas nama perusahaan pembiayaan atau pihak yang mempunyai hubungan hukum dengan perusahaan tersebut.
Penggunaan pihak ketiga untuk melakukan penagihan diperbolehkan dalam kondisi tertentu.
Namun, perusahaan pembiayaan tidak kemudian kehilangan tanggung jawab atas kegiatan penagihan tersebut.
POJK Nomor 22 Tahun 2023 mengatur bahwa perusahaan jasa keuangan dapat bekerja sama dengan pihak lain untuk fungsi penagihan dengan persyaratan tertentu.
Pihak yang digunakan harus berbentuk badan hukum, memiliki izin dari instansi yang berwenang, dan memiliki sumber daya manusia yang memperoleh sertifikasi penagihan dari lembaga sertifikasi profesi dan/atau asosiasi penyelenggara yang terdaftar di OJK.
OJK juga menegaskan bahwa tanggung jawab atas dampak yang ditimbulkan dari kerja sama penagihan dengan pihak ketiga tetap berada pada perusahaan jasa keuangan yang menggunakan jasa tersebut.
Artinya, masyarakat tidak cukup hanya mendengar seseorang mengatakan dirinya adalah debt collector.
Identitas, perusahaan yang diwakili, kewenangan, serta tujuan kedatangannya perlu diverifikasi.
Apakah Debt Collector Boleh Menagih Kredit Macet?
Pada prinsipnya, penagihan kewajiban kepada konsumen dapat dilakukan.
Yang menjadi persoalan adalah bagaimana penagihan tersebut dilakukan.
POJK Nomor 22 Tahun 2023 mengatur agar penagihan kredit atau pembiayaan dilakukan sesuai norma yang berlaku di masyarakat dan peraturan perundang-undangan.
Dalam FAQ resmi OJK mengenai aturan tersebut, penagihan tidak boleh menggunakan ancaman, kekerasan, tindakan yang mempermalukan konsumen, maupun tekanan fisik atau verbal.
Penagihan juga tidak boleh dilakukan kepada pihak selain konsumen dan tidak boleh dilakukan secara terus-menerus dengan cara yang mengganggu.
Dengan demikian, tunggakan cicilan tidak dapat dijadikan alasan untuk membenarkan segala bentuk intimidasi.
Debitur tetap mempunyai kewajiban berdasarkan perjanjian pembiayaan.
Pada saat yang sama, konsumen juga mempunyai hak memperoleh perlakuan yang sesuai dengan ketentuan perlindungan konsumen.
Bagaimana dengan Penarikan Mobil atau Motor?
Bagian ini sering menimbulkan kesalahpahaman.
Kredit kendaraan umumnya dapat menggunakan jaminan fidusia sebagai salah satu bentuk jaminan.
UU Nomor 42 Tahun 1999 mengatur jaminan fidusia sebagai hak jaminan atas benda tertentu yang tetap berada dalam penguasaan pemberi fidusia untuk menjamin pelunasan kewajiban tertentu.
Namun, keberadaan jaminan fidusia tidak boleh dipahami sebagai izin untuk melakukan pengambilan kendaraan dengan cara apa pun.
Perusahaan pembiayaan harus memperhatikan ketentuan mengenai pendaftaran dan eksekusi jaminan.
OJK sebelumnya juga menjelaskan bahwa perusahaan pembiayaan yang melakukan pembiayaan dengan pembebanan jaminan fidusia wajib mendaftarkan jaminan tersebut sesuai ketentuan peraturan perundang-undangan.
OJK juga menjelaskan bahwa eksekusi benda jaminan fidusia harus memenuhi ketentuan dan persyaratan yang berlaku serta yang disepakati para pihak dalam perjanjian pembiayaan.
Karena itu, masyarakat sebaiknya tidak langsung menyimpulkan bahwa setiap kendaraan yang menunggak cicilan dapat ditarik begitu saja oleh orang yang datang ke rumah.
Putusan MK Mengubah Cara Memahami Eksekusi Fidusia
Salah satu rujukan terpenting dalam persoalan ini adalah Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019.
Putusan tersebut memberikan tafsir konstitusional terhadap Pasal 15 UU Jaminan Fidusia.
Mahkamah menyatakan bahwa apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme dan prosedur eksekusi sertifikat jaminan fidusia harus dilakukan dengan mekanisme yang berlaku seperti pelaksanaan eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Mahkamah juga menegaskan bahwa adanya cidera janji tidak dapat ditentukan secara sepihak oleh kreditur, melainkan berdasarkan kesepakatan antara kreditur dan debitur atau berdasarkan upaya hukum yang menentukan telah terjadinya cidera janji.
Putusan tersebut sangat penting karena sering muncul anggapan bahwa sertifikat fidusia secara otomatis memberikan kewenangan kepada penagih untuk mengambil kendaraan tanpa memperhatikan keberatan debitur.
Pemahaman tersebut terlalu sederhana.
Dalam praktiknya, persoalan mengenai apakah telah terjadi wanprestasi, apakah debitur bersedia menyerahkan kendaraan secara sukarela, dan bagaimana mekanisme eksekusinya harus dilihat berdasarkan keadaan konkret serta dokumen yang ada.
Jika Debitur Bersedia Menyerahkan Kendaraan, Apa yang Perlu Diperhatikan?
Penyerahan kendaraan secara sukarela berbeda dengan pengambilan kendaraan secara paksa.
Apabila debitur memang sepakat menyerahkan kendaraan untuk menyelesaikan persoalan pembiayaan, proses tersebut sebaiknya tetap didokumentasikan secara jelas.
Debitur dapat meminta dokumen yang menerangkan identitas kendaraan, identitas petugas, dasar penyerahan, kondisi kendaraan, serta pihak yang menerima kendaraan.
Dokumentasi tersebut penting untuk mencegah perselisihan mengenai kondisi kendaraan atau status penyerahan di kemudian hari.
Jangan hanya menyerahkan kunci kendaraan berdasarkan pernyataan lisan.
Mintalah dokumen resmi yang menjelaskan bahwa kendaraan telah diserahkan dan kepada siapa kendaraan tersebut diserahkan.
Bagaimana Jika Debitur Tidak Bersedia Menyerahkan Kendaraan?
Ini merupakan bagian yang sering menjadi sumber konflik.
Jika debitur menyatakan keberatan menyerahkan objek jaminan secara sukarela, Putusan MK Nomor 18/PUU-XVII/2019 menjadi rujukan penting mengenai mekanisme eksekusi.
Karena itu, konflik tidak seharusnya diselesaikan melalui adu kekuatan antara debitur dan penagih.
Debitur sebaiknya tidak melakukan perlawanan fisik.
Sebaliknya, debitur dapat menyampaikan keberatan secara tegas, meminta proses dilakukan sesuai hukum, mendokumentasikan kejadian, dan mencari bantuan hukum apabila diperlukan.
Jika terdapat dugaan tindak pidana dalam proses tersebut, laporan kepada kepolisian dapat dipertimbangkan berdasarkan fakta dan bukti yang tersedia.
Namun, perlu ditekankan bahwa tidak setiap perselisihan mengenai kredit macet otomatis merupakan tindak pidana.
Hubungan kredit pada dasarnya merupakan hubungan hukum yang mempunyai aspek perdata.
Tindakan tertentu dalam proses penagihan baru dapat memiliki konsekuensi pidana apabila unsur tindak pidana yang relevan memang terpenuhi.
Bolehkah Debt Collector Masuk ke Rumah?
Masyarakat perlu membedakan antara datang ke alamat penagihan dan memasuki rumah atau area pribadi secara paksa.
POJK Nomor 22 Tahun 2023 mengatur tempat penagihan, termasuk alamat penagihan atau domisili konsumen, tetapi aturan tersebut tidak dapat ditafsirkan sebagai izin melakukan kekerasan atau memasuki tempat secara paksa.
FAQ resmi OJK menyebut penagihan harus dilakukan tanpa ancaman, kekerasan, tindakan yang mempermalukan konsumen, serta tanpa tekanan fisik maupun verbal.
Karena itu, apabila seseorang datang ke rumah dan memaksa masuk, mengancam penghuni, melakukan kekerasan, atau membuat keributan, situasinya harus dipisahkan dari persoalan tunggakan kredit.
Persoalan utang tetap harus diselesaikan melalui mekanisme yang sesuai.
Tindakan terhadap penghuni rumah harus dinilai berdasarkan fakta dan ketentuan hukum yang berlaku.
Apa yang Harus Dilakukan Jika Didatangi Debt Collector?
Jangan panik.
Keluarga yang menerima kedatangan petugas penagihan dapat melakukan beberapa langkah praktis.
1. Minta identitas
Tanyakan nama petugas, perusahaan yang diwakili, identitas perusahaan, serta tujuan kedatangannya.
Jika mengaku bekerja untuk pihak ketiga, tanyakan perusahaan yang memberikan kuasa atau tugas penagihan.
2. Minta dasar penagihan
Tanyakan nomor kontrak atau data pembiayaan yang menjadi dasar penagihan.
Jangan memberikan informasi pribadi tambahan kepada orang yang identitas dan kewenangannya belum dapat diverifikasi.
3. Hubungi perusahaan pembiayaan
Gunakan nomor layanan pelanggan yang berasal dari dokumen resmi, aplikasi resmi, situs resmi, atau kanal resmi perusahaan.
Jangan hanya menghubungi nomor telepon yang diberikan oleh orang yang datang.
Tujuannya adalah memastikan apakah orang tersebut benar-benar ditugaskan melakukan penagihan.
4. Dokumentasikan kejadian
Jika situasi memungkinkan, catat waktu kedatangan, nama petugas, kendaraan yang digunakan, identitas perusahaan, dokumen yang diperlihatkan, serta kronologi kejadian.
Foto atau rekaman dapat menjadi bagian dari dokumentasi apabila dilakukan secara aman dan tidak memperburuk keadaan.
5. Jangan melakukan kekerasan
Meskipun merasa terintimidasi, debitur sebaiknya tidak membalas dengan kekerasan.
Jaga keselamatan diri dan keluarga.
Jika keadaan menjadi berbahaya, prioritaskan keselamatan dan hubungi aparat yang berwenang.
6. Jangan menandatangani dokumen secara tergesa-gesa
Baca setiap dokumen sebelum menandatangani.
Jika tidak memahami isinya, minta waktu untuk mempelajari atau konsultasikan terlebih dahulu.
7. Simpan seluruh bukti
Simpan kontrak pembiayaan, bukti pembayaran, surat peringatan, pesan WhatsApp, rekaman komunikasi, foto, video, serta dokumen yang diberikan petugas.
Bukti tersebut dapat membantu ketika terjadi sengketa.
Apakah Debitur Boleh Menolak Membayar?
Tunggakan kredit bukan berarti kewajiban debitur otomatis hilang.
Jika memang terdapat kewajiban pembayaran yang sah, debitur tetap harus menyelesaikannya sesuai perjanjian atau kesepakatan penyelesaian yang dibuat kemudian.
Karena itu, artikel mengenai debt collector tidak boleh dipahami sebagai ajakan untuk menghindari kewajiban.
Perlindungan hukum terhadap debitur berjalan bersamaan dengan kewajiban debitur memenuhi perjanjian.
Justru penyelesaian yang baik adalah mencari jalan keluar atas tunggakan tanpa menggunakan intimidasi.
Debitur dapat menghubungi perusahaan pembiayaan untuk mengetahui posisi kontrak, jumlah kewajiban, kemungkinan restrukturisasi jika tersedia, serta opsi penyelesaian lainnya.
Bagaimana Jika Debt Collector Mengaku dari Leasing tetapi Tidak Bisa Diverifikasi?
Masyarakat harus berhati-hati.
Jangan langsung menyimpulkan bahwa orang tersebut adalah debt collector resmi hanya karena menggunakan jaket, kartu identitas, atau menyebut nama perusahaan pembiayaan.
Sebaliknya, jangan pula langsung menuduhnya sebagai pelaku kejahatan tanpa bukti.
Langkah yang paling aman adalah melakukan verifikasi.
Hubungi perusahaan pembiayaan melalui kanal resminya.
Tanyakan apakah terdapat penugasan terhadap petugas tersebut.
Jika perusahaan menyatakan tidak mengenal atau tidak pernah memberikan penugasan, dokumentasikan jawaban tersebut.
Apabila orang yang datang tetap memaksa mengambil kendaraan atau melakukan ancaman, masyarakat dapat meminta bantuan aparat sesuai keadaan yang terjadi.
Apa Saja yang Tidak Boleh Dilakukan dalam Penagihan?
Aturan perlindungan konsumen sektor jasa keuangan memberikan batasan yang jelas mengenai perilaku penagihan.
OJK menjelaskan bahwa penagihan tidak boleh dilakukan dengan ancaman, kekerasan, tindakan yang mempermalukan konsumen, tekanan fisik maupun verbal, dilakukan kepada pihak selain konsumen, atau dilakukan terus-menerus sehingga mengganggu.
Ketentuan ini penting karena penagihan bukan sekadar persoalan mendapatkan pembayaran.
Penagihan juga merupakan bagian dari perilaku perusahaan jasa keuangan terhadap konsumennya.
OJK bahkan dalam perkembangan pengawasannya masih menemukan persoalan terkait perilaku petugas penagihan.
Dalam siaran pers Juli 2026, OJK menyebut telah meminta penjelasan dari perusahaan terkait dugaan pelanggaran penagihan oleh pihak ketiga dan menegaskan kembali bahwa perusahaan jasa keuangan tetap bertanggung jawab atas tindakan pihak ketiga.
Hal tersebut menunjukkan bahwa persoalan penagihan oleh pihak ketiga masih menjadi perhatian pengawas sektor jasa keuangan.
Apakah Debt Collector Wajib Bersertifikat?
Dalam konteks perusahaan pembiayaan, OJK telah menetapkan persyaratan terkait tenaga penagihan.
Roadmap Pengembangan dan Penguatan Perusahaan Pembiayaan OJK 2024–2028 menjelaskan bahwa tenaga penagihan perusahaan pembiayaan wajib memiliki sertifikasi penagihan dari lembaga sertifikasi profesi yang terdaftar di OJK.
Untuk pihak eksternal, terdapat persyaratan tambahan mengenai bentuk badan hukum, izin, serta sumber daya manusia yang memiliki sertifikasi penagihan.
Karena itu, konsumen mempunyai alasan untuk melakukan verifikasi ketika seseorang mengaku sebagai petugas penagihan.
Namun, sertifikat atau identitas petugas juga tidak boleh dipahami sebagai izin untuk melakukan kekerasan atau mengambil kendaraan tanpa mengikuti mekanisme hukum yang berlaku.
Bagaimana Melaporkan Penagihan yang Diduga Melanggar Aturan?
Saluran pengaduan bergantung pada jenis persoalan dan lembaga yang terkait.
Untuk persoalan dengan perusahaan jasa keuangan yang berada dalam pengawasan OJK, konsumen dapat terlebih dahulu menyampaikan pengaduan kepada perusahaan terkait.
Jika persoalan tidak terselesaikan atau membutuhkan penanganan lebih lanjut, konsumen dapat memanfaatkan mekanisme pengaduan konsumen yang tersedia pada OJK.
OJK juga melakukan pengawasan terhadap perilaku pelaku usaha jasa keuangan.
Dalam laporan kinerja sektor jasa keuangan, OJK menyebut telah memberikan sanksi administratif kepada sejumlah pelaku usaha jasa keuangan atas pelanggaran ketentuan perlindungan konsumen, termasuk yang berkaitan dengan tata cara penagihan.
Untuk dugaan tindak pidana seperti kekerasan atau ancaman, masyarakat dapat mempertimbangkan laporan kepada kepolisian dengan membawa bukti yang tersedia.
Untuk sengketa kontraktual atau persoalan eksekusi jaminan yang kompleks, konsultasi dengan advokat atau lembaga bantuan hukum dapat membantu menentukan langkah yang tepat.
Kesalahan yang Sering Dilakukan Debitur
Ada beberapa kesalahan yang sebaiknya dihindari ketika menghadapi penagihan.
Pertama, langsung menyerahkan kendaraan tanpa memeriksa identitas dan dokumen.
Kedua, melakukan perlawanan fisik.
Ketiga, menghapus pesan atau rekaman komunikasi karena merasa malu.
Keempat, menandatangani berita acara tanpa membaca isinya.
Kelima, hanya berkomunikasi dengan debt collector tanpa menghubungi perusahaan pembiayaan.
Keenam, menganggap semua penagihan sebagai tindak pidana.
Ketujuh, sebaliknya, menganggap semua tindakan debt collector pasti sah karena mengaku mempunyai surat kuasa.
Kedua sikap terakhir sama-sama berisiko.
Yang diperlukan adalah pemeriksaan fakta dan dokumen.
Bagaimana Jika Kendaraan Sudah Terlanjur Dibawa?
Jika kendaraan sudah dibawa, jangan langsung mengambil kesimpulan bahwa kendaraan tersebut hilang atau telah dirampas.
Segera hubungi perusahaan pembiayaan dan minta penjelasan mengenai status kendaraan.
Mintalah informasi mengenai dasar pengambilalihan, lokasi kendaraan, status kontrak, jumlah kewajiban, serta dokumen yang mendasari tindakan tersebut.
Jika perusahaan menyatakan tidak pernah memberikan penugasan kepada orang yang mengambil kendaraan, dokumentasikan pernyataan tersebut.
Bila terdapat dugaan tindakan melawan hukum, kumpulkan bukti dan pertimbangkan untuk melaporkannya kepada kepolisian.
Dalam keadaan seperti ini, bantuan profesional dapat menjadi penting karena persoalan dapat menyangkut sekaligus aspek perjanjian pembiayaan, fidusia, perlindungan konsumen, dan kemungkinan hukum pidana.
Bagaimana Mencegah Konflik Saat Cicilan Mulai Menunggak?
Langkah terbaik sebenarnya dilakukan sebelum masalah berkembang menjadi penarikan kendaraan.
Ketika mengalami kesulitan membayar, debitur sebaiknya tidak menghilang dari komunikasi.
Hubungi perusahaan pembiayaan secepat mungkin.
Tanyakan posisi tunggakan dan pilihan penyelesaian yang tersedia.
Simpan seluruh komunikasi dan dokumen.
Jika memperoleh surat peringatan, baca dengan teliti.
OJK menjelaskan dalam roadmap perusahaan pembiayaan bahwa perusahaan pembiayaan wajib memberikan surat peringatan sesuai jangka waktu yang diatur dalam perjanjian pembiayaan ketika konsumen wanprestasi, dengan informasi tertentu mengenai keterlambatan dan kewajiban yang harus dibayar.
Langkah tersebut membantu debitur memahami posisi kontraknya sebelum persoalan berkembang.
Bagaimana Memahami Kasus Ibu Rumah Tangga yang Didatangi Debt Collector?
Kisah seorang ibu rumah tangga di Bekasi yang didatangi orang yang mengaku sebagai penagih dapat menjadi gambaran mengenai pentingnya literasi hukum.
Namun, identitas dan seluruh detail kasus individual harus diverifikasi sebelum dipublikasikan sebagai fakta.
Dalam bahan awal kasus ini, nama korban disebut sebagai Mira, tetapi ditegaskan sebagai bukan nama sebenarnya.
Karena tidak tersedia dokumen independen yang dapat memverifikasi seluruh kejadian tersebut, fakta mengenai siapa yang mengambil kendaraan, apakah benar terdapat penugasan dari perusahaan pembiayaan, dan apakah telah terjadi tindak pidana tidak boleh dinyatakan sebagai kesimpulan final.
Jika pihak perusahaan pembiayaan memang menyatakan tidak pernah menugaskan orang tersebut, pernyataan itu sebaiknya diperlakukan sebagai keterangan pihak yang bersangkutan dan didukung bukti komunikasi atau dokumen apabila tersedia.
Prinsip tersebut penting agar pemberitaan tidak berubah menjadi vonis terhadap pihak tertentu.
Penarikan Kendaraan Bukan Alasan untuk Mengabaikan Kewajiban
Perlindungan konsumen tidak berarti debitur bebas dari kewajiban membayar.
Sebaliknya, kewajiban membayar juga tidak berarti perusahaan pembiayaan atau pihak penagih boleh mengabaikan aturan.
Dua prinsip tersebut harus berjalan bersama.
Debitur wajib menyelesaikan kewajiban berdasarkan kontrak.
Perusahaan pembiayaan wajib menjalankan penagihan sesuai ketentuan.
Jika terdapat pihak ketiga, perusahaan tetap memiliki tanggung jawab atas kerja sama tersebut sebagaimana diatur dalam ketentuan OJK.
Sementara itu, apabila terjadi perselisihan mengenai wanprestasi atau eksekusi jaminan fidusia, penyelesaiannya harus memperhatikan Putusan MK Nomor 18/PUU-XVII/2019.
Ringkasan: Apa yang Harus Diingat?
Ada beberapa hal penting yang perlu diketahui masyarakat Bekasi dan daerah lainnya.
Pertama, kredit macet tetap merupakan kewajiban yang harus diselesaikan.
Kedua, perusahaan pembiayaan dapat melakukan penagihan, tetapi cara penagihan harus sesuai ketentuan.
Ketiga, penggunaan pihak ketiga untuk penagihan tidak menghilangkan tanggung jawab perusahaan jasa keuangan.
Keempat, penagihan tidak boleh dilakukan dengan ancaman, kekerasan, tekanan fisik atau verbal, tindakan mempermalukan, atau cara lain yang bertentangan dengan ketentuan.
Kelima, jaminan fidusia mempunyai mekanisme hukum tersendiri.
Keenam, Putusan MK Nomor 18/PUU-XVII/2019 memberikan batas penting ketika debitur keberatan menyerahkan objek jaminan secara sukarela.
Ketujuh, masyarakat sebaiknya melakukan verifikasi sebelum menyerahkan kendaraan kepada seseorang yang mengaku sebagai debt collector.
Kedelapan, dokumentasi sangat penting ketika terjadi perselisihan.
Kesembilan, jangan melakukan kekerasan sebagai bentuk perlawanan.
Kesepuluh, jika terdapat dugaan pelanggaran hukum, gunakan saluran pengaduan dan penegakan hukum yang tersedia.
Catatan Penting
Aturan mengenai pembiayaan, perlindungan konsumen, dan mekanisme penagihan dapat mengalami perubahan.
Artikel ini menggunakan rujukan peraturan dan informasi resmi yang tersedia per Oktober 2026 dan ditujukan sebagai edukasi umum, bukan pengganti konsultasi hukum untuk perkara tertentu.
Setiap kasus perlu diperiksa berdasarkan perjanjian pembiayaan, dokumen fidusia, kronologi, bukti penagihan, status wanprestasi, serta tindakan konkret yang dilakukan masing-masing pihak.
Referensi dan Rujukan Utama
- Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia, Database Peraturan BPK.
- Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 tentang pengujian UU Jaminan Fidusia.
- POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan, OJK.
- FAQ POJK Nomor 22 Tahun 2023, OJK, khususnya mengenai ketentuan penagihan dan pihak ketiga.
- Roadmap Pengembangan dan Penguatan Perusahaan Pembiayaan 2024–2028, OJK.
- Informasi dan perkembangan pengawasan OJK terkait praktik penagihan sektor jasa keuangan.
FAQ Seputar Debt Collector dan Penarikan Kendaraan
Apakah debt collector boleh menagih kredit macet?
Pada prinsipnya, penagihan kewajiban kepada konsumen dapat dilakukan. Namun, cara penagihan harus sesuai dengan ketentuan yang berlaku. Penagihan tidak boleh dilakukan dengan ancaman, kekerasan, tindakan yang mempermalukan konsumen, maupun tekanan fisik atau verbal.
Apakah debt collector boleh mengambil kendaraan yang menunggak cicilan?
Penarikan kendaraan tidak dapat dilakukan secara sembarangan hanya karena terdapat tunggakan cicilan. Kendaraan yang menjadi objek jaminan fidusia harus dieksekusi sesuai mekanisme hukum yang berlaku. Keadaan konkret, perjanjian pembiayaan, status wanprestasi, serta kesediaan debitur menyerahkan kendaraan secara sukarela perlu diperhatikan.
Apa yang harus dilakukan jika didatangi debt collector di rumah?
Minta identitas petugas, perusahaan yang diwakili, dan dasar penagihan. Hubungi perusahaan pembiayaan melalui kanal resmi untuk melakukan verifikasi. Dokumentasikan kejadian apabila aman dilakukan, simpan seluruh dokumen dan komunikasi, serta jangan melakukan kekerasan atau menandatangani dokumen secara tergesa-gesa.
Apakah debt collector boleh masuk ke rumah secara paksa?
Kedatangan petugas ke alamat penagihan tidak dapat dipahami sebagai izin untuk melakukan kekerasan atau memasuki tempat secara paksa. Penagihan harus dilakukan tanpa ancaman, kekerasan, tekanan fisik maupun verbal, serta tanpa tindakan yang mempermalukan konsumen.
Bagaimana jika debt collector mengaku dari leasing tetapi tidak bisa diverifikasi?
Jangan langsung menyerahkan kendaraan. Hubungi perusahaan pembiayaan melalui kanal resmi dan tanyakan apakah petugas tersebut benar mendapat penugasan. Jika orang tersebut tetap memaksa atau melakukan ancaman, dokumentasikan kejadian dan pertimbangkan meminta bantuan aparat sesuai keadaan yang terjadi.
Apakah debitur boleh menolak menyerahkan kendaraan?
Jika debitur keberatan menyerahkan objek jaminan fidusia secara sukarela, mekanisme eksekusi harus memperhatikan Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019. Putusan tersebut memberikan tafsir bahwa apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme eksekusi harus dilakukan melalui mekanisme yang berlaku seperti pelaksanaan eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Apakah debitur tetap wajib membayar cicilan?
Ya. Perlindungan terhadap debitur tidak berarti kewajiban pembayaran otomatis hilang. Jika terdapat kewajiban pembayaran yang sah berdasarkan perjanjian pembiayaan, debitur tetap perlu menyelesaikannya sesuai perjanjian atau kesepakatan penyelesaian yang dibuat dengan perusahaan pembiayaan.
Apa yang harus dilakukan jika kendaraan sudah terlanjur dibawa?
Segera hubungi perusahaan pembiayaan dan minta penjelasan mengenai status kendaraan, dasar pengambilalihan, lokasi kendaraan, status kontrak, jumlah kewajiban, serta dokumen yang mendasari tindakan tersebut. Simpan seluruh bukti dan pertimbangkan bantuan hukum apabila terdapat perselisihan atau dugaan tindakan melawan hukum.
Apakah perusahaan pembiayaan bertanggung jawab atas debt collector pihak ketiga?
Ya. Penggunaan pihak ketiga untuk melakukan penagihan tidak menghilangkan tanggung jawab perusahaan jasa keuangan atas dampak yang ditimbulkan dari kerja sama tersebut sesuai ketentuan yang berlaku.
Ke mana harus melapor jika mengalami penagihan yang diduga melanggar aturan?
Untuk persoalan dengan perusahaan jasa keuangan yang berada dalam pengawasan OJK, konsumen dapat terlebih dahulu menyampaikan pengaduan kepada perusahaan terkait. Jika persoalan tidak terselesaikan atau membutuhkan penanganan lebih lanjut, konsumen dapat memanfaatkan mekanisme pengaduan konsumen yang tersedia pada OJK. Untuk dugaan tindak pidana, masyarakat dapat mempertimbangkan laporan kepada kepolisian berdasarkan fakta dan bukti yang tersedia.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Pratama
Pratama adalah Redaktur TitikPublik.com yang bertanggung jawab dalam proses penyuntingan dan penyajian berita agar tetap faktual, berimbang, akurat, serta sesuai dengan Kode Etik Jurnalistik dan Undang-Undang Pers.