Kredit Mobil Macet: Hak Debitur, Penagihan, dan Prosedur Penarikan Kendaraan
- account_circle Pratama
- calendar_month Minggu, 4 Okt 2026
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Bekasi – Kredit kendaraan bermotor yang memasuki masa tunggakan tidak hanya menimbulkan persoalan kemampuan membayar, tetapi juga dapat berkembang menjadi sengketa apabila proses penagihan dilakukan dengan cara yang tidak semestinya.
Bagi debitur, tunggakan cicilan bukan berarti kewajiban berdasarkan perjanjian kredit otomatis hilang.
Sebaliknya, perusahaan pembiayaan juga tidak dapat menjalankan penagihan dan eksekusi jaminan secara sembarangan.
Posisi hukum debitur dan perusahaan pembiayaan perlu dilihat secara seimbang berdasarkan perjanjian pembiayaan, ketentuan mengenai jaminan fidusia, serta aturan penyelenggaraan perusahaan pembiayaan dan perilaku penagihan yang berlaku.
Persoalan tersebut tergambar dari pengalaman seorang debitur kendaraan bermotor di Kota Bekasi yang dalam artikel ini disebut Rina, bukan nama sebenarnya.
Ia mengaku mengalami tekanan setelah cicilan mobilnya memasuki tunggakan bulan kedua.
Mobil tersebut masih berstatus kredit dan digunakan sebagai kendaraan operasional untuk menunjang aktivitas usaha keluarga.
Menurut keterangannya, penurunan pendapatan membuat kemampuan membayar cicilan terganggu.
Rina mengaku tidak bermaksud menghindari kewajiban pembayaran.
Ia justru mencari jalan keluar setelah menerima penagihan dari pihak yang mengaku sebagai tenaga atau jasa penagihan perusahaan pembiayaan.
“Saya diberi tahu mobil bisa ditarik kalau tidak segera dilunasi,” ujar Rina saat dimintai keterangan.
Kekhawatiran tersebut kemudian mendorongnya mencari informasi mengenai hak dan kewajibannya sebagai debitur.
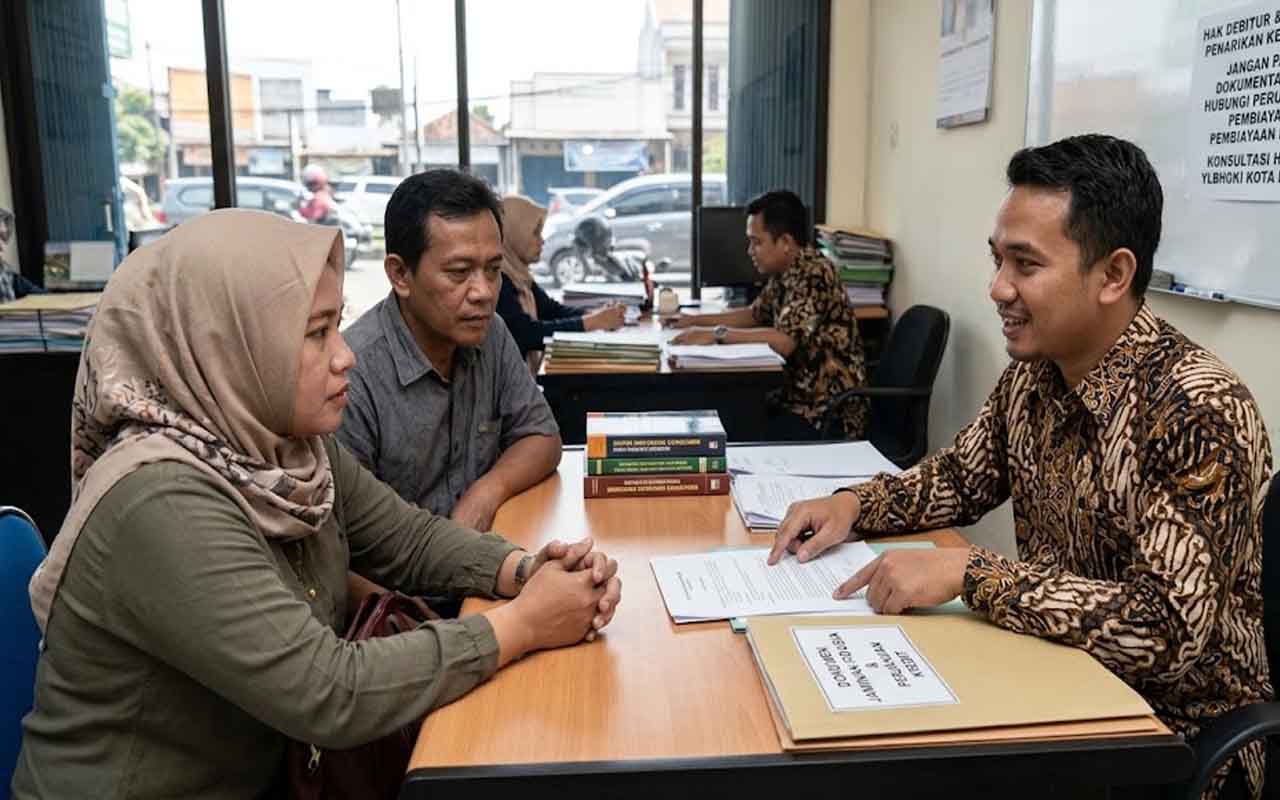
Ia akhirnya berkonsultasi dengan YLBHGKI Kota Bekasi untuk memperoleh pendampingan mengenai persoalan kredit yang dihadapinya.
Kasus tersebut dapat menjadi pintu masuk untuk memahami persoalan yang lebih luas: apa yang harus dilakukan ketika kredit mobil macet, bagaimana menghadapi debt collector, kapan kendaraan dapat dieksekusi, dan apa yang harus diperiksa sebelum menyetujui penyerahan kendaraan.
Kredit Macet Tidak Menghapus Kewajiban Debitur
Hal pertama yang perlu dipahami adalah bahwa keterlambatan pembayaran tidak dengan sendirinya menghapus kewajiban debitur.
Perjanjian pembiayaan merupakan dasar hubungan hukum antara konsumen dan perusahaan pembiayaan.
Di dalam perjanjian biasanya terdapat ketentuan mengenai jumlah pembiayaan, angsuran, jatuh tempo, denda atau biaya tertentu, jangka waktu, jaminan, serta konsekuensi apabila terjadi wanprestasi.
Karena itu, debitur yang mengalami kesulitan keuangan sebaiknya tidak menghilang dari komunikasi dengan perusahaan pembiayaan.
Semakin lama tunggakan dibiarkan tanpa komunikasi, semakin besar kemungkinan persoalan berkembang menjadi sengketa.
Langkah awal yang lebih aman adalah menghubungi perusahaan pembiayaan melalui kanal resminya dan menjelaskan kondisi keuangan secara terbuka.
Debitur dapat meminta informasi mengenai jumlah tunggakan, posisi kontrak, biaya yang muncul, serta kemungkinan penyelesaian yang tersedia berdasarkan kebijakan perusahaan dan ketentuan kontrak.
Apakah Debt Collector Boleh Menagih?
Penagihan merupakan bagian dari hubungan kredit dan pembiayaan.
Namun, adanya hak untuk menagih tidak berarti semua metode penagihan dapat dibenarkan.
Dalam praktiknya, perusahaan pembiayaan dapat menggunakan tenaga internal maupun pihak lain untuk menjalankan fungsi penagihan sesuai ketentuan yang berlaku.
Debitur perlu membedakan antara penagihan yang sah dan tindakan yang mengarah pada intimidasi, ancaman, kekerasan, penghinaan, atau tindakan lain yang melampaui batas hukum.
Karena itu, apabila seseorang datang mengaku sebagai debt collector, debitur tidak perlu langsung panik.
Mintalah identitas dan informasi mengenai pihak yang memberikan tugas penagihan.
Debitur juga sebaiknya mencatat nama, perusahaan, waktu kedatangan, nomor kontak, serta informasi mengenai tunggakan yang disampaikan.
Apabila terdapat dokumen yang diberikan, simpan salinannya.
Langkah tersebut penting apabila kemudian terjadi perselisihan mengenai apa yang sebenarnya disampaikan dalam proses penagihan.
Jangan Menganggap Semua Ancaman Penarikan Kendaraan Berarti Kendaraan Langsung Bisa Diambil
Salah satu persoalan yang sering menimbulkan kepanikan adalah pernyataan bahwa kendaraan akan langsung ditarik karena cicilan menunggak.
Dalam perkara seperti ini, debitur perlu melihat dokumen dan posisi hukumnya secara utuh.
Kendaraan yang dibiayai melalui perusahaan pembiayaan dapat menjadi objek jaminan sesuai struktur pembiayaan dan dokumen jaminan yang dibuat.
Dalam pembiayaan dengan jaminan fidusia, persoalan eksekusi tidak dapat dipisahkan dari ketentuan hukum mengenai jaminan fidusia dan perkembangan putusan Mahkamah Konstitusi mengenai pelaksanaan eksekusi.
Salah satu prinsip pentingnya adalah bahwa apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi tidak boleh dilakukan dengan cara mengambil objek jaminan secara sepihak seolah-olah tidak ada persoalan hukum.
Karena itu, kalimat “mobil pasti bisa langsung ditarik” terlalu sederhana untuk menggambarkan seluruh situasi hukum.
Status tunggakan, isi perjanjian, keberadaan jaminan, kesepakatan mengenai wanprestasi, serta sikap debitur terhadap penyerahan kendaraan merupakan faktor yang perlu diperiksa.
Apa yang Harus Dilakukan Jika Debt Collector Datang?
Debitur yang menghadapi penagihan di rumah, tempat kerja, atau lokasi lain sebaiknya mengutamakan keselamatan dan dokumentasi.
Jangan melakukan perlawanan fisik.
Jangan melakukan tindakan yang dapat memperbesar konflik.
Mintalah pihak yang datang menunjukkan identitas dan menjelaskan perusahaan yang diwakilinya.
Jika memungkinkan, lakukan komunikasi di tempat yang aman dan disaksikan orang lain.
Debitur dapat meminta agar komunikasi mengenai penyelesaian tunggakan dilakukan melalui kanal resmi perusahaan pembiayaan.
Apabila terjadi ancaman atau kekerasan, utamakan keselamatan dan pertimbangkan menghubungi aparat penegak hukum.
Dokumentasi berupa pesan, surat, rekaman komunikasi yang diperoleh secara sah, foto, video, atau keterangan saksi dapat menjadi bahan penting apabila persoalan kemudian masuk ke tahap pengaduan atau sengketa.
Namun, dokumentasi juga harus digunakan secara bertanggung jawab dan tidak disebarluaskan untuk mempermalukan pihak tertentu tanpa dasar yang jelas.
Jangan Sembarangan Menyerahkan Kendaraan
Debitur yang mendapat tekanan untuk menyerahkan kendaraan perlu memahami dokumen yang akan ditandatangani.
Jangan menandatangani berita acara, surat penyerahan kendaraan, pengakuan utang, atau dokumen lain tanpa membaca isinya.
Apabila terdapat bagian yang tidak dipahami, debitur dapat meminta waktu untuk mempelajari dokumen tersebut atau meminta bantuan pihak yang memahami hukum.
Hal ini penting karena penyerahan kendaraan secara sukarela dapat memiliki konsekuensi hukum dan kontraktual yang berbeda dengan pengambilan kendaraan secara paksa.
Debitur juga perlu meminta salinan setiap dokumen yang ditandatangani.
Jangan menyerahkan dokumen penting secara permanen tanpa mengetahui untuk apa dokumen tersebut digunakan.
Apakah Kredit Mobil Macet Bisa Direstrukturisasi?
Tidak semua tunggakan harus berakhir dengan penarikan kendaraan.
Dalam kondisi tertentu, debitur dapat mengajukan penyelesaian kepada perusahaan pembiayaan.
Bentuk penyelesaian bergantung pada kebijakan perusahaan, kondisi kontrak, kemampuan debitur, dan hasil penilaian perusahaan pembiayaan.
Salah satu opsi yang dapat dibicarakan adalah restrukturisasi atau penjadwalan kembali kewajiban.
Namun, restrukturisasi bukan hak otomatis setiap debitur.
Persetujuan tetap bergantung pada ketentuan perusahaan pembiayaan dan kondisi masing-masing kontrak.
Karena itu, debitur sebaiknya tidak hanya mengatakan bahwa dirinya “tidak mampu membayar”.
Lebih baik siapkan gambaran kemampuan pembayaran secara realistis.
Misalnya, debitur dapat menjelaskan penurunan pendapatan, kemampuan membayar per bulan, sumber dana yang tersedia, serta rencana pemulihan pendapatan.
Komunikasi yang konkret akan lebih membantu proses negosiasi daripada sekadar meminta agar seluruh kewajiban dihentikan.
Apa yang Perlu Disiapkan Saat Mengajukan Negosiasi?
Debitur dapat menyiapkan dokumen dan informasi berikut sebelum berkomunikasi dengan perusahaan pembiayaan:
- Perjanjian pembiayaan.
- Bukti pembayaran cicilan sebelumnya.
- Informasi jumlah tunggakan.
- Bukti komunikasi dengan perusahaan pembiayaan.
- Identitas debitur.
- Data kendaraan.
- Gambaran pendapatan dan kemampuan membayar saat ini.
- Rencana pembayaran yang realistis.
- Dokumen lain yang berkaitan dengan persoalan pembiayaan.
Tujuannya bukan untuk menghindari kewajiban.
Dokumen tersebut membantu debitur dan perusahaan pembiayaan melihat persoalan berdasarkan data.
Bagaimana Jika Penagihan Dirasa Mengintimidasi?
Debitur perlu membedakan antara penagihan yang tegas dengan tindakan yang diduga melanggar ketentuan.
Penagihan mengenai kewajiban yang memang belum dibayar tidak otomatis menjadi intimidasi.
Sebaliknya, apabila terdapat dugaan ancaman, kekerasan, penghinaan, penyebaran informasi pribadi secara tidak semestinya, atau tindakan lain yang melanggar hukum, persoalannya dapat memiliki dimensi hukum yang berbeda.
Karena itu, jangan langsung menyimpulkan bahwa seluruh debt collector melakukan pelanggaran hanya karena melakukan penagihan.
Yang perlu diperiksa adalah cara penagihan, tindakan yang dilakukan, identitas pihak yang menagih, dasar kewenangannya, serta bukti yang tersedia.
Jika terdapat dugaan pelanggaran, debitur dapat menggunakan mekanisme pengaduan kepada perusahaan pembiayaan terlebih dahulu dan mempertimbangkan kanal pengaduan regulator atau aparat penegak hukum sesuai jenis persoalannya.
Kapan Debitur Sebaiknya Mencari Bantuan Hukum?
Konsultasi hukum dapat dipertimbangkan ketika persoalan sudah tidak lagi sekadar keterlambatan pembayaran biasa.
Contohnya adalah ketika debitur menerima dokumen hukum, menghadapi perselisihan mengenai wanprestasi, diminta menandatangani dokumen penyerahan kendaraan, mengalami konflik saat penagihan, atau tidak memahami konsekuensi dokumen yang diberikan kepadanya.
Pendampingan juga dapat membantu debitur memahami posisi hukumnya sebelum mengambil keputusan.
Namun, konsultasi hukum bukan berarti debitur otomatis terbebas dari kewajiban pembayaran.
Tujuan pendampingan adalah membantu memastikan hak dan kewajiban masing-masing pihak dipahami serta proses penyelesaian berjalan sesuai ketentuan.
Dalam kasus Rina, konsultasi dengan YLBHGKI Kota Bekasi membuatnya lebih memahami langkah yang perlu ditempuh.
Ia kemudian berupaya berkomunikasi kembali dengan perusahaan pembiayaan mengenai kemungkinan penyesuaian pembayaran sambil memperbaiki kondisi usaha keluarganya.
Kesalahan yang Sering Dilakukan Debitur Saat Kredit Macet
Ada sejumlah kesalahan yang sebaiknya dihindari ketika cicilan kendaraan mulai tertunggak.
Menghilang dari Komunikasi
Menghindari telepon atau pesan dari perusahaan pembiayaan tidak otomatis menyelesaikan masalah.
Sebaliknya, komunikasi yang terputus dapat membuat penyelesaian menjadi lebih sulit.
Membayar kepada Pihak yang Tidak Jelas
Debitur harus memastikan pembayaran dilakukan melalui mekanisme resmi yang dapat diverifikasi.
Jangan menyerahkan uang kepada seseorang hanya karena orang tersebut mengaku sebagai penagih.
Menandatangani Dokumen Tanpa Membaca
Dokumen penyerahan kendaraan atau penyelesaian kewajiban dapat memiliki konsekuensi hukum.
Baca terlebih dahulu dan minta penjelasan apabila ada bagian yang tidak dipahami.
Melawan Secara Fisik
Perselisihan mengenai kendaraan tidak seharusnya berubah menjadi kekerasan.
Jika situasi memanas, prioritaskan keselamatan dan cari bantuan yang tepat.
Menunggu Sampai Tunggakan Semakin Besar
Masalah kredit sebaiknya ditangani sedini mungkin.
Semakin cepat debitur menyampaikan kesulitan pembayaran, semakin cepat pula opsi penyelesaian dapat dibicarakan.
Apa yang Harus Diperiksa Sebelum Mengambil Kredit Mobil?
Pencegahan tetap lebih baik daripada menyelesaikan sengketa setelah terjadi.
Sebelum menandatangani kontrak pembiayaan, calon debitur perlu menghitung kemampuan pembayaran secara realistis.
Jangan hanya menghitung cicilan bulanan.
Pertimbangkan pula biaya bahan bakar, perawatan, pajak kendaraan, asuransi, kebutuhan rumah tangga, dan kemungkinan penurunan pendapatan.
Calon debitur juga perlu membaca ketentuan mengenai keterlambatan pembayaran, denda atau biaya, jaminan, wanprestasi, penyelesaian sengketa, serta konsekuensi apabila kewajiban tidak dipenuhi.
Jangan mengambil kredit hanya karena cicilan terlihat mampu dibayar pada kondisi ekonomi terbaik.
Perhitungkan pula kemampuan ketika pendapatan turun.
Perubahan Kondisi Ekonomi Bukan Alasan Otomatis Menghapus Utang
Penurunan omzet, kehilangan pekerjaan, biaya usaha yang meningkat, atau kondisi ekonomi keluarga dapat menjadi alasan seseorang mengalami kesulitan membayar.
Namun, kondisi tersebut tidak secara otomatis menghapus perjanjian.
Debitur tetap perlu melihat kewajiban berdasarkan kontrak dan aturan yang berlaku.
Karena itu, pendekatan yang lebih rasional adalah segera mencari penyelesaian ketika kemampuan membayar mulai terganggu.
Jangan menunggu sampai persoalan berkembang menjadi konflik antara debitur dan penagih.
Jika Kendaraan Akhirnya Diserahkan, Apa yang Harus Diperhatikan?
Apabila berdasarkan kesepakatan yang sah kendaraan akhirnya diserahkan, debitur sebaiknya memastikan seluruh proses terdokumentasi.
Periksa berita acara atau dokumen penyerahan.
Pastikan kondisi kendaraan dicatat dengan jelas.
Minta salinan dokumen yang ditandatangani.
Tanyakan bagaimana status kewajiban setelah kendaraan diserahkan.
Hal ini penting karena menyerahkan kendaraan tidak selalu berarti seluruh kewajiban keuangan otomatis selesai.
Konsekuensi akhirnya bergantung pada kontrak, nilai kewajiban, hasil penyelesaian, serta mekanisme yang disepakati atau berlaku.
Karena itu, jangan berasumsi bahwa “mobil sudah diambil berarti utang otomatis lunas”.
Hak Debitur dan Kewajiban Debitur Harus Berjalan Bersamaan
Persoalan kredit macet sering dipahami secara hitam-putih.
Debitur dianggap salah karena tidak membayar.
Sebaliknya, perusahaan pembiayaan kadang dianggap salah hanya karena melakukan penagihan.
Kedua pandangan tersebut terlalu sederhana.
Debitur memang memiliki kewajiban memenuhi perjanjian.
Perusahaan pembiayaan juga memiliki hak untuk menagih kewajiban tersebut.
Namun, penggunaan hak tetap harus dilakukan melalui mekanisme yang sesuai dengan hukum.
Di sinilah pentingnya memahami perbedaan antara hak menagih dan cara menagih, serta antara hak atas jaminan dan cara mengeksekusi jaminan.
Pemahaman tersebut dapat mencegah debitur mengambil keputusan karena panik sekaligus mencegah masyarakat menganggap kewajiban pembayaran dapat diabaikan.
Ringkasan: Langkah Debitur Saat Kredit Mobil Mulai Macet
Jika cicilan kendaraan mulai tertunggak, langkah yang relatif aman adalah:
Pertama, periksa perjanjian pembiayaan dan jumlah kewajiban yang sebenarnya.
Kedua, segera hubungi perusahaan pembiayaan melalui kanal resminya.
Ketiga, jelaskan kondisi keuangan secara terbuka dan tanyakan opsi penyelesaian yang tersedia.
Keempat, simpan seluruh bukti pembayaran dan komunikasi.
Kelima, apabila didatangi penagih, minta identitas dan dokumentasikan proses secara wajar.
Keenam, jangan melakukan kekerasan atau tindakan yang dapat memperburuk keadaan.
Ketujuh, jangan menandatangani dokumen penting sebelum memahami isinya.
Kedelapan, jika terdapat dugaan intimidasi, ancaman, atau sengketa mengenai eksekusi kendaraan, pertimbangkan konsultasi dengan penasihat hukum atau lembaga bantuan hukum yang kompeten.
Kesembilan, apabila terdapat dugaan pelanggaran dalam penagihan, gunakan mekanisme pengaduan yang tersedia dan siapkan bukti.
Kredit mobil macet bukan persoalan sederhana antara “debitur tidak membayar” dan “kendaraan harus ditarik”.
Di dalamnya terdapat hubungan kontraktual, kewajiban pembayaran, hak perusahaan pembiayaan, hak konsumen, aturan mengenai penagihan, serta ketentuan mengenai jaminan dan pelaksanaan eksekusi.
Kasus Rina di Bekasi menunjukkan pentingnya mengambil langkah lebih awal ketika kemampuan membayar mulai terganggu.
Debitur tidak seharusnya panik ketika menghadapi penagihan, tetapi juga tidak boleh mengabaikan kewajiban yang telah disepakati.
Komunikasi resmi, dokumentasi, pemahaman kontrak, dan konsultasi ketika diperlukan merupakan langkah yang lebih konstruktif dibandingkan menghadapi konflik secara emosional.
Pada saat yang sama, penagihan utang harus tetap dilakukan dengan cara yang sesuai ketentuan.
Persoalan kredit seharusnya diselesaikan melalui mekanisme hukum dan komunikasi yang proporsional, bukan melalui tekanan atau tindakan yang berpotensi menimbulkan konflik baru.
Catatan Redaksi: Rina dalam artikel ini merupakan nama samaran berdasarkan investigasi. Pengalaman yang disampaikan merupakan keterangan narasumber dan tidak dimaksudkan sebagai bukti bahwa seluruh proses penagihan perusahaan pembiayaan atau seluruh debt collector memiliki pola yang sama. Ketentuan hukum dan kebijakan pembiayaan dapat berubah, sehingga pembaca perlu memeriksa aturan dan sumber resmi terbaru sebelum mengambil tindakan hukum.
Sumber dan Rujukan Utama:
Untuk pembahasan hukum yang lebih spesifik, pembaca sebaiknya merujuk pada sumber primer dan resmi, antara lain peraturan perundang-undangan mengenai jaminan fidusia, ketentuan Otoritas Jasa Keuangan mengenai penyelenggaraan perusahaan pembiayaan dan perlindungan konsumen sektor jasa keuangan, serta putusan Mahkamah Konstitusi yang berkaitan dengan pelaksanaan eksekusi jaminan fidusia.
Artikel ini merupakan informasi umum dan bukan pengganti pemeriksaan terhadap perjanjian pembiayaan atau nasihat hukum berdasarkan fakta perkara tertentu.
FAQ Kredit Mobil Macet dan Penagihan Debt Collector
Apakah kredit mobil macet menghapus kewajiban debitur?
Tidak. Kredit mobil yang macet tidak otomatis menghapus kewajiban debitur. Debitur tetap perlu memenuhi kewajiban berdasarkan perjanjian pembiayaan. Jika mengalami kesulitan membayar, debitur sebaiknya segera berkomunikasi dengan perusahaan pembiayaan untuk mencari penyelesaian yang sesuai.
Apakah debt collector boleh menagih kredit mobil yang menunggak?
Penagihan atas kewajiban yang belum dibayar pada prinsipnya dapat dilakukan sesuai ketentuan. Namun, cara penagihan tetap harus dilakukan secara profesional, beretika, dan sesuai peraturan yang berlaku. OJK menegaskan bahwa perusahaan pembiayaan tetap bertanggung jawab atas proses penagihan, termasuk apabila menggunakan pihak ketiga.
Apakah debt collector boleh melakukan intimidasi atau kekerasan saat menagih?
Tidak. Penagihan tidak boleh dilakukan dengan kekerasan, intimidasi, ancaman, atau tindakan lain yang bertentangan dengan ketentuan peraturan perundang-undangan dan prinsip pelindungan konsumen. Jika mengalami dugaan tindakan tersebut, debitur sebaiknya menyimpan bukti dan menggunakan mekanisme pengaduan yang tersedia.
Apakah mobil kredit yang menunggak bisa langsung ditarik?
Tidak semua situasi dapat disederhanakan menjadi kendaraan yang menunggak pasti dapat langsung ditarik. Proses eksekusi kendaraan yang menjadi objek jaminan fidusia harus memperhatikan ketentuan hukum, perjanjian pembiayaan, serta kondisi mengenai cidera janji dan penyerahan objek jaminan.
Apa yang harus dilakukan ketika debt collector datang ke rumah?
Tetap tenang dan hindari konflik fisik. Debitur dapat meminta identitas pihak yang datang, menanyakan perusahaan yang diwakili, mencatat waktu dan kejadian, serta meminta komunikasi dilakukan melalui kanal resmi perusahaan pembiayaan. Jika terjadi ancaman atau kekerasan, utamakan keselamatan dan pertimbangkan mencari bantuan dari pihak yang berwenang.
Bolehkah debitur meminta restrukturisasi kredit mobil?
Debitur dapat menghubungi perusahaan pembiayaan untuk membicarakan kemungkinan restrukturisasi atau penjadwalan kembali kewajiban. Namun, persetujuan restrukturisasi tidak otomatis menjadi hak setiap debitur karena pelaksanaannya bergantung pada ketentuan perusahaan pembiayaan, kondisi kontrak, dan penilaian terhadap kemampuan debitur.
Apa yang harus disiapkan saat bernegosiasi dengan perusahaan pembiayaan?
Debitur sebaiknya menyiapkan perjanjian pembiayaan, bukti pembayaran, informasi jumlah tunggakan, bukti komunikasi, identitas, data kendaraan, gambaran kemampuan membayar, serta rencana pembayaran yang realistis. Dokumen tersebut dapat membantu proses pembahasan penyelesaian berdasarkan kondisi yang sebenarnya.
Apakah debitur boleh langsung menyerahkan mobil kepada debt collector?
Debitur sebaiknya tidak mengambil keputusan karena tekanan atau kepanikan. Jika kendaraan akan diserahkan, periksa terlebih dahulu dokumen yang akan ditandatangani, pahami konsekuensinya, dan minta salinan dokumen. Penyerahan kendaraan juga tidak boleh langsung dianggap berarti seluruh kewajiban pembayaran otomatis lunas.
Apa yang harus dilakukan jika penagihan kredit diduga melanggar hukum?
Debitur sebaiknya menyimpan bukti yang tersedia, seperti pesan, surat, dokumentasi kejadian, atau keterangan saksi, sepanjang diperoleh secara sah. Debitur dapat menyampaikan pengaduan kepada perusahaan pembiayaan dan menggunakan kanal pengaduan regulator atau aparat penegak hukum sesuai jenis dugaan pelanggarannya.
Apakah menyerahkan mobil berarti utang otomatis lunas?
Tidak selalu. Status kewajiban setelah kendaraan diserahkan bergantung pada perjanjian, nilai kewajiban, hasil penyelesaian, serta mekanisme yang berlaku atau disepakati para pihak. Karena itu, debitur perlu meminta penjelasan tertulis mengenai status kewajibannya.
Kapan debitur sebaiknya mencari bantuan hukum?
Konsultasi hukum dapat dipertimbangkan ketika terjadi perselisihan mengenai wanprestasi, penagihan, penyerahan atau eksekusi kendaraan, ketika debitur menerima dokumen hukum, atau ketika debitur tidak memahami konsekuensi dokumen yang diminta untuk ditandatangani. Pendampingan hukum membantu debitur memahami hak dan kewajibannya, tetapi tidak otomatis menghapus kewajiban pembayaran.
📲 Scan QRIS di Sini 🤝 Dukung Jurnalisme Independen

Ditulis oleh Pratama
Pratama adalah Redaktur TitikPublik.com yang bertanggung jawab dalam proses penyuntingan dan penyajian berita agar tetap faktual, berimbang, akurat, serta sesuai dengan Kode Etik Jurnalistik dan Undang-Undang Pers.